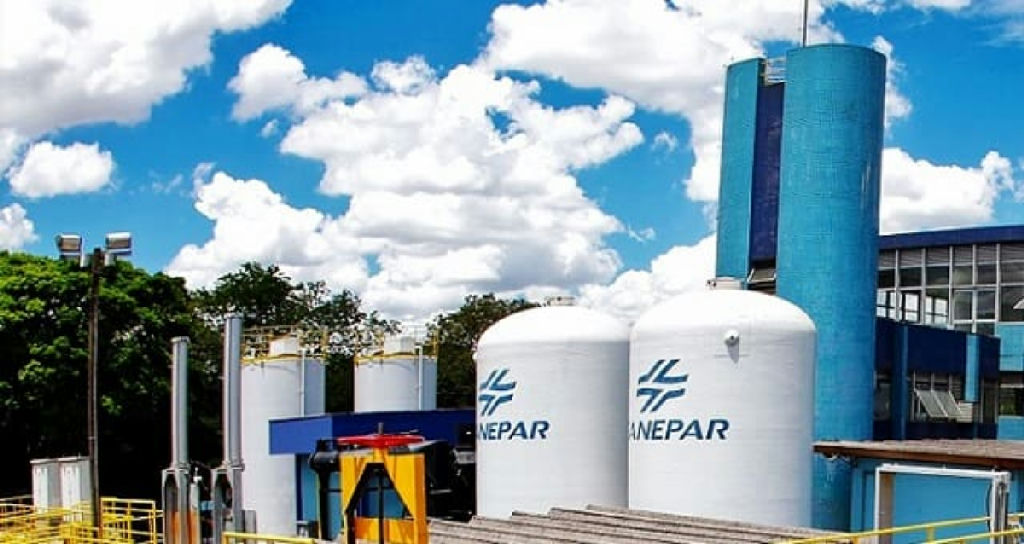
A XP Investimentos revisou sua análise sobre as ações da Sanepar (SAPR11), rebaixando a recomendação de compra para neutra, mesmo diante de um potencial de alta de 33% na bolsa. A mudança na avaliação se deve a uma combinação de fatores que tornam o cenário menos promissor para os investidores.
Um dos principais pontos levantados pela corretora é a diminuição das expectativas em relação à privatização da empresa, que poderia trazer um valor significativo para as ações. Além disso, os dividendos que anteriormente eram vistos como um atrativo para os investidores se tornaram menos interessantes, o que contribuiu para a revisão da recomendação.
Os analistas da XP fixaram um preço-alvo de R$ 45,80 por ação para o final de 2027, o que ainda representa uma valorização em relação ao preço atual. No entanto, a corretora enfatiza que, para que essa valorização se concretize, é necessário que haja catalisadores que impulsionem o desempenho das ações, algo que atualmente não está claro.
A Sanepar apresenta uma taxa interna de retorno (TIR) real de 14,2%, considerada razoável pelos analistas. Contudo, o momentum dos resultados financeiros é considerado modesto, e os principais fatores que poderiam contribuir para a valorização das ações estão distantes, de acordo com a XP.
No pregão desta quarta-feira (16), as ações da Sanepar apresentaram uma queda de 1,60%, sendo cotadas a R$ 33,80. Desde o início do ano, as ações acumulam uma desvalorização de aproximadamente 17% na bolsa brasileira.
Dividendos menos atrativos
Historicamente, a recomendação de compra da XP para a Sanepar estava fundamentada em dois pilares principais. O primeiro era a expectativa de que as chances de privatização eram razoáveis. O segundo se referia aos R$ 4 bilhões em créditos tributários que a companhia poderia reter, permitindo a distribuição de dividendos atrativos em 2026 e 2027.
A proposta era que esses dividendos servissem como uma forma de compensação para os investidores enquanto aguardavam a valorização das ações. No entanto, a XP agora considera que a possibilidade de a Sanepar reter 25% dos créditos tributários deve ser vista como um cenário otimista, o que torna a expectativa de dividendos menos robusta.
Perspectivas de privatização em xeque
A privatização da Sanepar também perdeu força nas análises da XP. A corretora não vê, neste momento, as condições adequadas para que um processo de desestatização avance no curto prazo. Para que isso ocorra, seriam necessárias externalidades claras que mobilizassem diferentes stakeholders e impulsionassem a agenda de privatização.
Comparando com outros casos, como a privatização da Sabesp, que foi sustentada por uma estratégia de investimentos para a universalização até 2029, ou a desestatização da Copasa, que se deu pela necessidade de recursos para manter sua participação no PROPAG, a situação da Sanepar é diferente. O Estado do Paraná possui uma das melhores situações fiscais do país, e a participação do governo na companhia é avaliada em cerca de R$ 2 bilhões.
Além disso, o governo paranaense optou por avançar na universalização dos serviços de esgotamento sanitário através de Parcerias Público-Privadas (PPPs), o que pode reduzir ainda mais a necessidade de privatização. A percepção da população sobre a Sanepar como uma prestadora de serviços de qualidade também diminui os incentivos para uma eventual desestatização.
Embora a XP não descarte totalmente a possibilidade de privatização, as chances são consideradas baixas e o timing permanece incerto.
Desafios operacionais e o futuro de SAPR11
Com a privatização fora do horizonte e uma projeção de dividendos mais conservadora, a análise da XP sugere que a valorização das ações da Sanepar dependerá mais dos resultados operacionais da empresa. No entanto, a corretora não vê um impulso significativo para o curto e médio prazo.
Os analistas apontam que a Sanepar enfrenta uma trajetória de custos crescentes em termos reais, enquanto os lucros devem permanecer estáveis nos próximos anos. Os dividend yields projetados também são considerados insuficientes para compensar a ausência de catalisadores, com uma média estimada de apenas 3,4% entre 2026 e 2028.
Essa combinação de fatores torna as ações da Sanepar menos atraentes em comparação com outros players do setor de saneamento, segundo a avaliação da XP.
Para acompanhar as últimas notícias sobre o mercado financeiro e ações, continue acessando o NOME_DO_SITE, onde trazemos análises e informações relevantes para você.
Fonte: seudinheiro.com


