O cenário otimista para o setor de combustíveis trouxe boas notícias para os acionistas. O Santander divulgou novos preços-alvo para as ações da Vibra (VBBR3) e da Ultrapar (UGPA3), com uma expectativa de valorização de até 27% até o final de 2027. Essa mudança reflete uma análise mais positiva das margens, geração de caixa e a possibilidade de dividendos extraordinários para os investidores.
As distribuidoras de combustíveis, que enfrentaram desafios nos últimos anos, agora se beneficiam de um ambiente competitivo mais saudável, com margens mais robustas e um fluxo de caixa mais forte. O Santander acredita que essas empresas devem continuar a se destacar, especialmente no segundo semestre de 2023, quando a rentabilidade tende a ser elevada.
O relatório do banco aponta que as grandes empresas do setor estão em uma posição privilegiada para ganhar participação de mercado, reduzir endividamento e manter um fluxo de caixa sólido. Esses fatores, somados, criam um espaço significativo para uma distribuição maior de dividendos nos próximos anos.
A visão do Santander para o mercado
Apesar de os preços dos combustíveis não estarem mais nos patamares elevados do segundo trimestre, o Santander prevê que os resultados das distribuidoras e das redes de postos de gasolina permanecerão fortes até o final do ano. As grandes redes ainda colhem os benefícios da Operação Carbono Oculto, que combateu um esquema de lavagem de dinheiro e fraude no setor.
Além disso, o cenário internacional, marcado por conflitos no Oriente Médio, continua a impactar os preços do petróleo. No entanto, os preços praticados pela Petrobras estão abaixo dos níveis de paridade internacional, o que favorece as grandes empresas do setor. Elas se beneficiam da migração de clientes de postos ilegais e têm capacidade para suportar custos mais elevados de combustíveis.
Com isso, o setor pode alcançar um novo patamar de margens, superando os níveis anteriores ao conflito.
Um conto de duas distribuidoras
Embora o cenário seja semelhante para Vibra e Ultrapar, cada uma apresenta dinâmicas distintas. A Ultrapar, por exemplo, pode observar margens mais saudáveis na Ipiranga, sua rede de distribuição, que devem se manter acima dos níveis históricos. Contudo, o conglomerado não opera apenas nesse segmento; ele também atua na distribuição de gás liquefeito de petróleo (GLP) e no armazenamento de granéis líquidos.
Na visão do Santander, a Ultragaz deve focar na recuperação de participação de mercado, enquanto a expansão da capacidade da Ultracargo pode trazer receitas adicionais. Com um balanço mais saudável e uma geração de caixa robusta, a Ultrapar terá flexibilidade para alocar capital, seja em dividendos extraordinários, recompras de ações ou investimentos em novos projetos.
Por que a Vibra é a preferida do Santander
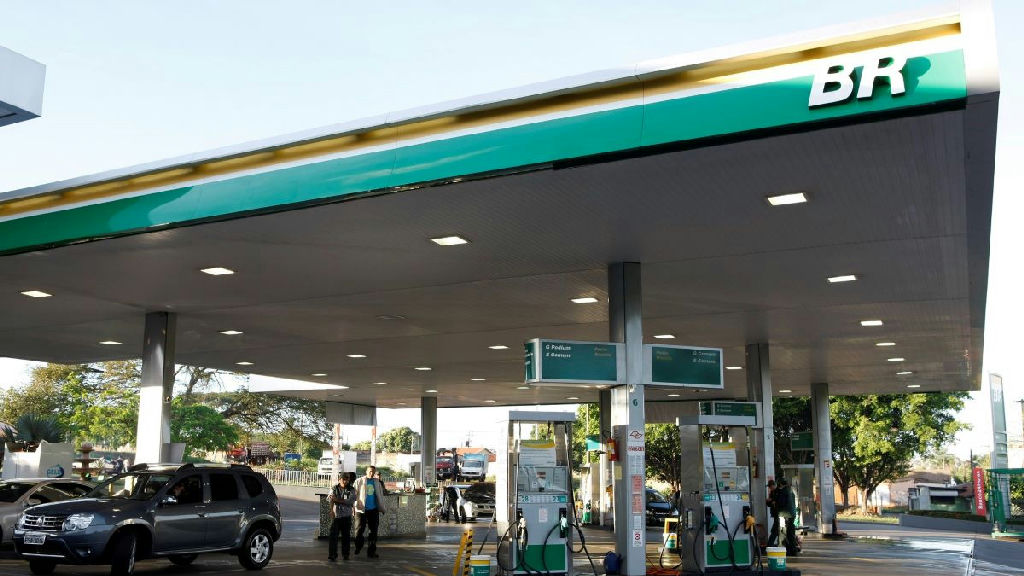
A Vibra, antiga BR Distribuidora, se destaca por sua forte presença no segmento de combustíveis. A empresa opera uma extensa rede de postos com a bandeira Petrobras, além de franquias de lojas de conveniência e serviços de lubrificação. A companhia também vende combustíveis para aviação e oferece soluções em energia limpa.
Com a estratégia focada em seu negócio principal, a Vibra tem potencial para ampliar margens e fortalecer seu fluxo de caixa, além de reduzir o endividamento. Isso proporciona à empresa a flexibilidade necessária para aumentar a distribuição de dividendos a partir de 2027. Se essa tendência se consolidar, o Santander poderá revisar suas projeções para a companhia.
O que fazer com as ações VBBR3 e UGPA3
Atualmente, ambas as ações têm recomendação de compra, com um preço-alvo de R$ 48 para o final de 2027. O preço-alvo anterior para a Ultrapar era de R$ 27, mas a ação já superou essa marca, alcançando R$ 38,37. A Vibra, por sua vez, tinha uma projeção de R$ 30, também ultrapassada, chegando a R$ 37,70.
Para a Ultrapar, o novo preço-alvo representa um potencial de valorização de 25% em relação ao último fechamento, enquanto a Vibra apresenta um espaço para avanço de 27%. Com um dividend yield estimado de 6% para a Ultrapar e 4% para a Vibra no próximo ano, o retorno total potencial para ambos os papéis pode chegar a cerca de 31%. O Santander observa que a Ultrapar está sendo negociada com um desconto de 10% em relação à média dos últimos três anos, enquanto a ação da Vibra está em linha com essa média.
Fonte: seudinheiro.com