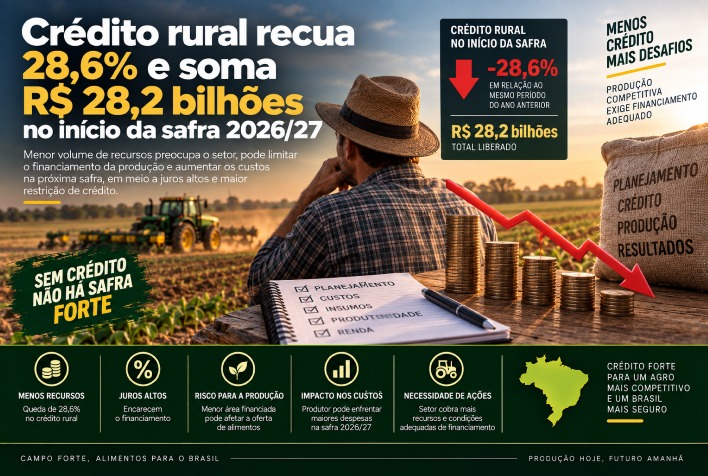
No início da safra 2026/27, o crédito rural contratado pela agricultura empresarial totalizou R$ 28,2 bilhões, conforme dados do Ministério da Agricultura. Este valor representa uma queda significativa de 28,6% em relação aos R$ 39,5 bilhões registrados no mesmo período do ano anterior, em julho de 2025. A redução no volume de recursos disponíveis levanta preocupações sobre a capacidade dos produtores de financiar suas atividades e enfrentar os desafios do setor.
Impacto da redução no crédito rural
A diminuição no crédito rural pode limitar a capacidade de investimento dos agricultores e aumentar os custos de produção, especialmente em um cenário de inflação e juros altos. A avaliação das instituições financeiras sobre a situação financeira dos produtores é um fator crucial para a liberação de recursos. Informações sobre dívidas, receitas e despesas são fundamentais para que os bancos possam dimensionar o risco e definir as condições das operações de crédito.
O papel das Cédulas de Produto Rural
As Cédulas de Produto Rural (CPRs) desempenharam um papel importante no financiamento, totalizando R$ 18,8 bilhões, o que equivale a 66,6% do total contratado. Esse instrumento é essencial para a produção agrícola, mas a retração no volume total de crédito reforça a necessidade de um planejamento financeiro mais eficaz por parte dos produtores, que dependem de capital externo para custeio, comercialização e investimentos.
Desafios financeiros para os produtores
O processo de avaliação de crédito não se baseia apenas no patrimônio ou faturamento do produtor. As instituições financeiras também analisam o comprometimento da receita futura e o calendário de pagamento das obrigações. Um produtor pode ter um faturamento elevado, mas ainda assim enfrentar dificuldades para obter novos recursos se tiver uma grande concentração de obrigações financeiras nos meses seguintes.
Thays Moura, cofundadora da Agree, fintech especializada em crédito rural, destaca a importância de uma análise abrangente da situação financeira do produtor. “É fundamental considerar quanto já está contratado, quando as obrigações vencem e em que momento a atividade gera recursos para pagá-las”, explica.
A sazonalidade e a gestão financeira
A sazonalidade do agronegócio torna a avaliação financeira ainda mais complexa. As receitas e despesas estão atreladas a etapas específicas do ciclo produtivo, como a aquisição de insumos, plantio, colheita e comercialização. Quando os vencimentos das dívidas ocorrem antes do período de entrada das receitas, o caixa do produtor pode ficar pressionado, mesmo que a atividade seja viável economicamente.
Por isso, é crucial que o prazo e a estrutura de pagamento dos financiamentos estejam alinhados ao ciclo produtivo. Um diagnóstico financeiro adequado ajuda o produtor a dimensionar o valor necessário para a operação. Contratar recursos acima da capacidade de pagamento pode resultar em custos financeiros elevados, enquanto um volume insuficiente pode comprometer a condução da lavoura.
Preparação para a busca de crédito rural
A preparação para buscar crédito rural deve começar com a consolidação das informações financeiras da propriedade. Isso inclui levantamento de dívidas contratadas, valores e vencimentos das parcelas, receitas previstas e custos de produção. A atualização periódica desses dados é fundamental para acompanhar as entradas e saídas ao longo da safra e identificar períodos de maior pressão sobre o caixa.
Quando o produtor tem clareza sobre seu endividamento e capacidade de pagamento, ele pode negociar melhores condições de crédito. A organização financeira, embora não garanta a aprovação do crédito, permite que a análise seja feita com informações mais consistentes, reduzindo incertezas durante o processo.
Com a redução do volume contratado no início da safra 2026/27, a gestão financeira se torna ainda mais relevante. Informações organizadas podem ajudar o produtor a negociar valores, prazos e vencimentos que sejam compatíveis com sua realidade financeira, garantindo assim uma operação mais saudável e sustentável ao longo da safra.
Fonte: portaldoagronegocio.com.br