A recente sanção da Lei nº 15.526, ocorrida em 29 de setembro, trouxe novas diretrizes para o seguro rural no Brasil, buscando modernizar a proteção das lavouras contra intempéries climáticas. No entanto, especialistas e produtores alertam que a eficácia da medida depende de um fator determinante: a disponibilidade de recursos financeiros. Sem um aporte orçamentário robusto, a legislação corre o risco de se tornar uma solução incompleta para o setor agropecuário.
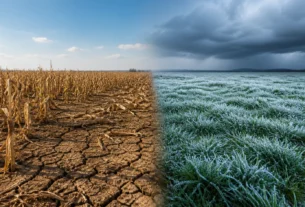
O cenário atual é de vulnerabilidade. O ciclo produtivo brasileiro é marcado pelo risco constante: o produtor acessa crédito, investe em insumos e planta, mas, diante de uma seca severa, a perda da safra resulta em dívidas acumuladas. Isso não apenas compromete a renda imediata, como restringe o acesso a novos financiamentos, criando um ciclo de endividamento que trava o desenvolvimento da atividade no campo.
Mecanismos de proteção e a nova legislação
A nova lei introduz a possibilidade de utilizar a apólice de seguro como garantia direta em operações de crédito rural. Na prática, instituições financeiras podem exigir cláusulas que cedam os direitos de indenização ao banco, tornando o seguro um instrumento de mitigação de risco para o credor. É importante ressaltar, contudo, que essa vinculação não é universal e depende das condições específicas de cada contrato firmado entre as partes.
Diferente do Proagro, que é um programa público de garantia gerido pelo Banco Central, o seguro privado opera sob a lógica de mercado, onde a seguradora assume a obrigação de indenizar. O Proagro, por sua vez, foca na liberação de obrigações de financiamento amparado e, em modalidades específicas, na garantia de renda mínima. Embora ambos visem evitar a insolvência do produtor, suas estruturas de funcionamento e custos são distintos.
O impacto do subsídio no custo da apólice
O grande entrave para a massificação do seguro rural continua sendo o preço do prêmio. A subvenção federal, que reduz o custo para o produtor, é fundamental para a viabilidade da contratação. Segundo as diretrizes do Plano Trienal 2025–2027, a ajuda federal varia conforme a cultura, mas a limitação orçamentária impõe barreiras ao alcance do programa. Mesmo com a proteção da verba contra contingenciamentos, a lei não garante que o montante total disponível será suficiente para atender à demanda crescente de todas as regiões do país.
A expansão do seguro exige escala. A participação de produtores de diferentes perfis e culturas permite uma melhor distribuição dos riscos, o que, teoricamente, reduziria os custos. Contudo, a concentração de segurados em áreas geográficas suscetíveis aos mesmos fenômenos climáticos, como a seca, ainda é um desafio logístico e atuarial para as seguradoras.
Simulações de escala e o fundo de catástrofe
Para compreender a dimensão do desafio, basta olhar os números de 2025. Com cerca de R$ 565 milhões disponíveis, o programa alcançou aproximadamente 3,2 milhões de hectares. Se o objetivo fosse ampliar essa proteção para 28 ou 34 milhões de hectares, o aporte necessário saltaria para a casa dos R$ 5 bilhões ou R$ 6 bilhões. Trata-se de uma escala que exige um planejamento financeiro de longo prazo e não apenas uma mudança normativa.
Além disso, a criação de um fundo de catástrofe é vista como essencial para suportar eventos climáticos extremos. Esse fundo precisa de patrimônio sólido e regras claras de gestão. Embora a nova lei autorize a participação da União, a simples autorização não se traduz automaticamente em aporte de capital. A proteção contra grandes perdas, portanto, ainda depende da capacidade do sistema de resseguro e da robustez financeira do fundo público, que precisa ser testado na prática.
O sucesso da nova lei será medido no momento em que o produtor receber a proposta da apólice. Se o custo final permanecer proibitivo, o seguro continuará sendo um item de luxo, e não uma ferramenta de gestão de risco acessível. Acompanhe o ConexRS para mais análises sobre os desdobramentos das políticas públicas para o agronegócio e como as mudanças na legislação impactam diretamente a economia regional e nacional.
Fonte: canalrural.com.br