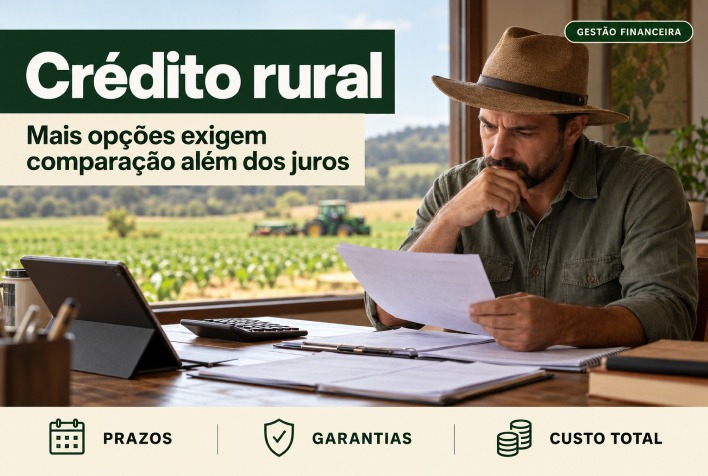
A busca por financiamento no campo tornou-se uma tarefa que exige muito mais do que apenas comparar taxas de juros. Com a crescente diversificação das fontes de recursos disponíveis para o agronegócio, produtores e empresas rurais enfrentam o desafio de selecionar a modalidade que melhor se adapta à sua realidade financeira e operacional. O crédito rural, historicamente atrelado aos grandes bancos, hoje se ramifica em instrumentos complexos que variam conforme a necessidade, seja para o custeio da safra ou para investimentos de longo prazo em máquinas e terras.
A complexidade dos instrumentos financeiros no campo
O mercado atual oferece uma vasta gama de opções, desde as tradicionais linhas bancárias até instrumentos de mercado de capitais. Dados do Ministério da Agricultura e Pecuária (Mapa) revelam a dimensão dessa estrutura: em julho de 2026, o estoque de Cédulas de Produto Rural (CPRs) atingiu a marca de R$ 580,78 bilhões, distribuídos em 372 mil títulos. Paralelamente, as Letras de Crédito do Agronegócio (LCAs) somavam R$ 560,37 bilhões, enquanto os Certificados de Recebíveis do Agronegócio (CRAs) e os Certificados de Direitos Creditórios do Agronegócio (CDCAs) totalizavam R$ 174,20 bilhões e R$ 30,21 bilhões, respectivamente.
Essa diversidade, embora benéfica por ampliar o acesso ao capital, impõe uma camada extra de análise. Segundo o Banco Central, o crédito rural é sustentado por uma combinação de depósitos à vista, poupança rural, recursos do BNDES, fundos constitucionais e emissões privadas. Cada uma dessas fontes possui regras, prazos e exigências de garantias distintas, o que significa que uma taxa de juros atrativa pode esconder custos operacionais ou condições de pagamento incompatíveis com o ciclo produtivo do agricultor.
O papel da consultoria na estruturação de dívidas
Diante desse cenário, empresas especializadas, como a ConsulttAgro, têm atuado para auxiliar produtores na navegação por esse mercado. O trabalho consiste em avaliar o perfil do cliente, o faturamento e o objetivo do financiamento para identificar a estrutura mais eficiente. A consultoria destaca que a análise individualizada é o único caminho para evitar que o endividamento se torne um entrave ao crescimento do negócio.
A escolha entre financiamento bancário, fundos de investimento ou cartas de crédito depende diretamente da finalidade. Enquanto o custeio exige agilidade e prazos curtos, a compra de maquinário pesado demanda estruturas de longo prazo com garantias específicas. A ConsulttAgro ressalta que, embora existam operações com taxas a partir de 3% ao ano, esse valor não é uma regra universal, sendo condicionado ao perfil de risco e às características técnicas de cada operação.
Planejamento como base para a sustentabilidade
O sucesso na tomada de crédito rural está intrinsecamente ligado ao planejamento financeiro. Comparar alternativas apenas pelo custo nominal é um erro comum que pode comprometer o fluxo de caixa. Fatores como a exigência de garantias reais, o cronograma de amortização e os custos adicionais compõem o chamado Custo Efetivo Total (CET), que deve ser o verdadeiro norte para qualquer decisão.
À medida que o agronegócio brasileiro se profissionaliza, a gestão financeira assume um protagonismo equivalente ao da produtividade no campo. O produtor que compreende as nuances do mercado de crédito está melhor posicionado para enfrentar variações climáticas e oscilações de preços nas commodities. O ConexRS segue acompanhando de perto as movimentações do setor, trazendo análises, dados e o contexto necessário para que você tome decisões informadas. Continue conosco para se manter atualizado sobre as principais tendências e desafios que moldam o futuro do agronegócio nacional.
Fonte: portaldoagronegocio.com.br