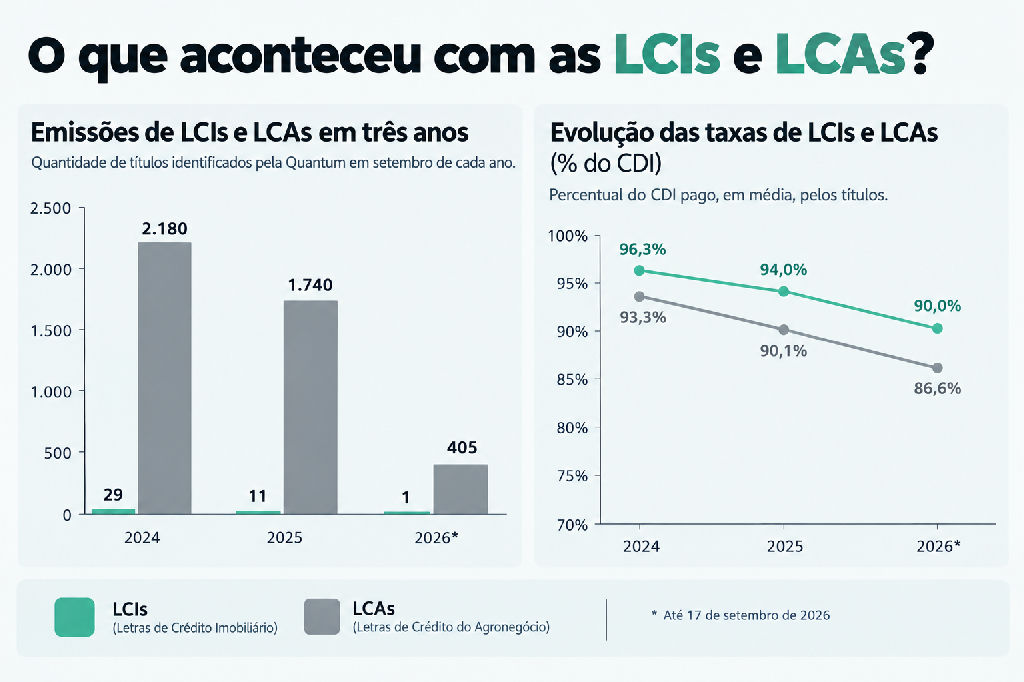
O investidor brasileiro que busca as tradicionais Letras de Crédito Imobiliário (LCI) e do Agronegócio (LCA) tem enfrentado um cenário de frustração nos últimos meses. Aqueles títulos que ofereciam rentabilidades próximas ou superiores a 95% ou 100% do CDI tornaram-se raridades no mercado, sendo substituídos por opções com taxas significativamente menores, muitas vezes situadas na casa dos 85% a 86% do CDI. Esse movimento não é um acaso isolado, mas o reflexo de uma mudança estrutural no sistema financeiro nacional.
Dados recentes da Quantum Finance revelam a dimensão desse enxugamento. Em setembro de 2024, o mercado registrava 2.180 emissões de LCAs, volume que recuou para 1.740 no mesmo período de 2025. O caso das LCIs é ainda mais drástico: a base de emissões caiu de 29 títulos para apenas 11 no intervalo de um ano. Na parcial de 2026, até o dia 17 de setembro, o cenário de escassez se consolidou, com apenas uma emissão de LCI identificada, enquanto as LCAs somaram 405 registros.
Regulação e o novo ciclo de crédito bancário
O desaparecimento desses papéis das prateleiras dos bancos decorre de uma combinação de fatores regulatórios e estratégicos. O Conselho Monetário Nacional (CMN) implementou mudanças significativas, incluindo o aumento do prazo mínimo de vencimento dos títulos, que passou de seis meses para um ano. Além disso, a restrição dos ativos que servem como lastro para essas emissões limitou a capacidade das instituições financeiras de ofertar novos produtos ao mercado.
Outro ponto de pressão veio após a crise envolvendo o Banco Master e o Fundo Garantidor de Créditos (FGC). O CMN estabeleceu novas travas e exigências de contribuição financeira para bancos que utilizam o FGC como garantia, tornando o custo de captação via LCIs e LCAs mais oneroso para as instituições. Com o aumento dos custos operacionais e a necessidade de maior liquidez, os bancos passaram a emitir menos títulos, priorizando a eficiência do caixa.
A dinâmica entre oferta, demanda e taxas de juros
A oferta reduzida encontra um mercado de demanda aquecida. Em momentos de juros elevados, o benefício da isenção de Imposto de Renda torna as LCIs e LCAs extremamente atraentes para o investidor pessoa física. Segundo dados da Anbima, o estoque desses papéis ultrapassou a marca de R$ 1 trilhão em junho de 2026. Quando a procura cresce em um cenário de escassez de oferta, a tendência natural é a compressão das taxas oferecidas pelos emissores.
Ricardo Trevisan, CEO da Gravus Capital, destaca que o comportamento dos bancos também é ditado pela gestão de passivos. Após um período de incerteza em 2025, quando houve o risco de tributação sobre esses investimentos — o que gerou uma corrida por emissões antes da virada do ano —, as instituições financeiras acumularam caixas robustos. Sem a urgência de captar recursos, os bancos reduziram a agressividade nas taxas, oferecendo retornos menores aos investidores que ainda buscam esses ativos.
O impacto real na rentabilidade do investidor
É fundamental compreender que a queda no percentual do CDI não significa, necessariamente, uma perda de rentabilidade absoluta em todos os cenários. A comparação entre 2024 e 2025 ilustra bem esse ponto: embora a taxa média da LCA tenha caído, o salto da Selic no período garantiu um rendimento nominal superior ao investidor. No entanto, o cenário de 2026 traz um desafio adicional, com a queda concomitante da taxa básica de juros e do percentual pago pelos títulos, resultando em um retorno real menor para quem aplica no setor.
Acompanhar as movimentações do mercado financeiro exige olhar além das taxas nominais, observando as mudanças regulatórias e o ciclo econômico. O ConexRS segue comprometido em trazer análises aprofundadas e dados atualizados para que você tome decisões financeiras mais conscientes. Continue acompanhando nosso portal para entender como as transformações do cenário econômico impactam diretamente o seu patrimônio e as oportunidades de investimento.
Fonte: seudinheiro.com