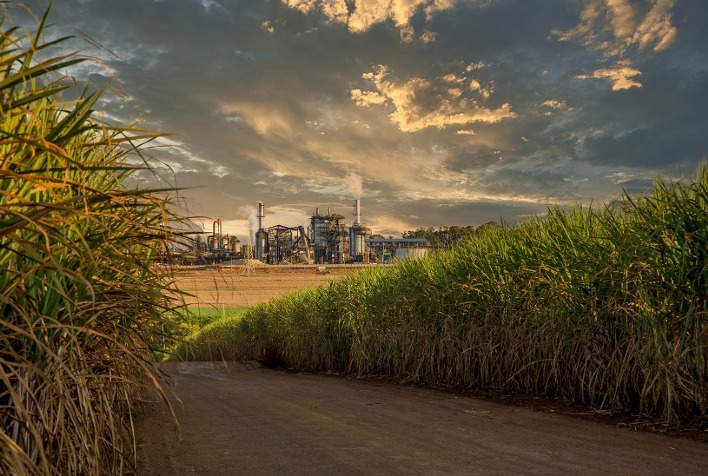
A produção de açúcar no Centro-Sul do Brasil foi revisada para 38,9 milhões de toneladas na safra 2026/27, o que representa uma diminuição de 400 mil toneladas em relação à estimativa anterior. Essa queda é atribuída à redução na moagem de cana e à diminuição da concentração de açúcares recuperáveis, conhecida como ATR (Açúcares Totais Recuperáveis).
Essa nova projeção faz parte do Agro Mensal, um relatório divulgado pela Consultoria Agro do Itaú BBA. Com a revisão da produção brasileira e os cortes esperados em outras regiões produtoras, o déficit mundial de açúcar aumentou para 2,1 milhões de toneladas para o ciclo 2026/27.
Impactos das chuvas e tensões geopolíticas
As chuvas intensas no Centro-Sul interromperam as operações das usinas e reduziram o ritmo de processamento da cana. Além disso, as tensões geopolíticas, como a escalada do conflito no Oriente Médio, e o preço do petróleo superando os US$ 100 por barril, têm contribuído para a valorização dos preços do açúcar em Nova York. No entanto, a continuidade dessa alta dependerá de uma recuperação mais consistente da demanda física.
O contrato nº 11 do açúcar bruto, com vencimento em outubro, atingiu uma média de 17,7 centavos de dólar por libra-peso nos 30 dias encerrados em 11 de setembro, refletindo tanto os fundamentos específicos do mercado de açúcar quanto fatores macroeconômicos.
Medidas da Índia e seu impacto no mercado
A Índia, por sua vez, tem se destacado no mercado após adotar medidas para controlar a inflação interna do açúcar. Em 20 de agosto, o governo indiano autorizou a importação de 1 milhão de toneladas de açúcar bruto com isenção tarifária. Essa autorização, inicialmente válida até 31 de outubro de 2026, foi estendida por mais dois meses após o registro da importação.
Além disso, o governo permitiu que as refinarias redirecionassem parte do açúcar destinado à exportação para o mercado interno, o que pode envolver cerca de 250 mil toneladas. Essas intervenções reduziram os preços domésticos, mas também diminuíram a atratividade das vendas para a Índia. As estimativas indicam que as importações efetivas poderão ficar entre 300 mil e 600 mil toneladas.
Desempenho da produção brasileira
No Brasil, a produção acumulada de açúcar entre abril e 16 de agosto ficou 2,7 milhões de toneladas abaixo do volume registrado no mesmo período de 2025. A previsão de um outubro mais úmido adicionou suporte às cotações internacionais, mas a qualidade da matéria-prima continua sendo um obstáculo significativo para a produção de açúcar na safra 2026/27.
A projeção de ATR foi reduzida de 138,3 para 136,4 quilos por tonelada de cana, uma queda de 1,4%. Isso resultou em uma diminuição do volume total de açúcares recuperáveis, que passou de 89,2 milhões para 87,3 milhões de toneladas, uma retração de 2,1%. Essa redução está associada ao clima chuvoso e ao elevado nível de impurezas da cana, que impactaram a qualidade da matéria-prima processada.
Expectativas para o futuro
A revisão da safra brasileira, juntamente com as expectativas de menor produção na América Central, nos Estados Unidos e na Austrália, ampliou o déficit mundial projetado para 2026/27. O Itaú BBA agora estima uma diferença negativa de 2,1 milhões de toneladas entre produção e consumo, em comparação com 1,4 milhão de toneladas anteriormente.
Esse cenário de oferta internacional mais restrita é preocupante, uma vez que o Centro-Sul brasileiro desempenha um papel central nas exportações globais de açúcar. Qualquer redução na produção do país tende a provocar impactos significativos na disponibilidade global do produto.
O comportamento dos fundos de investimento também reflete essa mudança de percepção no mercado. Os agentes financeiros reverteram uma posição líquida vendida e começaram a aumentar as apostas na valorização do açúcar. Em 1º de setembro, a posição líquida comprada alcançou 238.684 contratos, o maior nível desde janeiro de 2023. Essa movimentação pode acelerar a alta das cotações, mas também aumentar a volatilidade do mercado.
Embora os fatores de sustentação estejam presentes, o consumo mundial de açúcar permanece moderado. Portanto, uma valorização consistente acima dos níveis atuais dependerá da recuperação da demanda física. O déficit global, a menor produção brasileira, os riscos climáticos e as incertezas geopolíticas criam um ambiente favorável à manutenção das cotações, mas compradores cautelosos podem limitar a alta.
Fonte: portaldoagronegocio.com.br