O mercado de investimentos em renda fixa no Brasil atravessa um momento de expansão sem precedentes, impulsionado pela busca do investidor por proteção contra a inflação e, principalmente, pela isenção de Imposto de Renda. No entanto, o crescimento exponencial de títulos como as Letras de Crédito Imobiliário (LCI) e do Agronegócio (LCA) acendeu um alerta no debate fiscal brasileiro. O estoque desses ativos, somado aos Certificados de Recebíveis (CRI e CRA) e debêntures incentivadas, saltou de R$ 1,12 trilhão no fim de 2022 para impressionantes R$ 2,34 trilhões em um intervalo de menos de quatro anos.
Atualmente, esses títulos isentos já representam 17,8% do Produto Interno Bruto (PIB) do país. Segundo uma análise detalhada da gestora Leto Capital, essa popularidade tem um custo alto para os cofres públicos: uma renúncia tributária estimada em R$ 52 bilhões por ano. O montante equivale a quase 7% de todos os subsídios concedidos pela União, transformando o que antes era uma discussão estritamente financeira em um tema central de política fiscal e justiça econômica.
Concentração bancária domina mercado de títulos isentos no Brasil
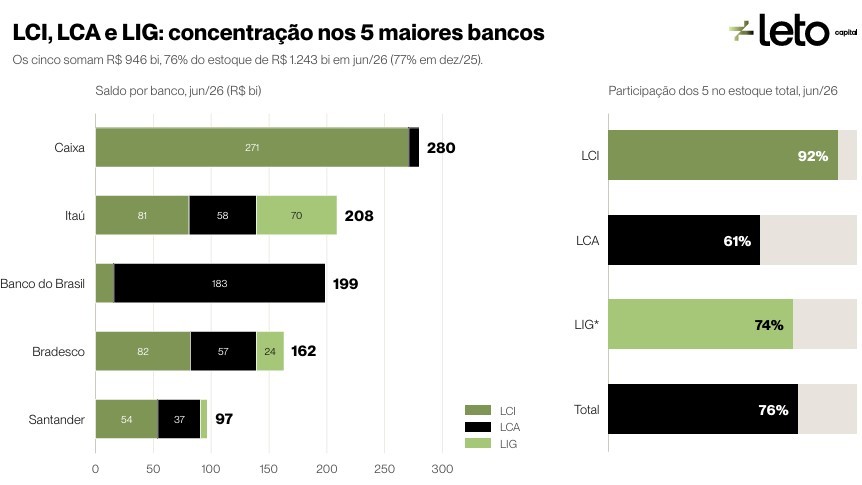
Um dos pontos mais sensíveis levantados pelo relatório é a extrema concentração dos recursos captados por meio desses instrumentos. Embora o objetivo original das isenções fosse fomentar setores estratégicos como habitação e agricultura, os dados de junho de 2026 mostram que o benefício está fortemente concentrado nas mãos de poucas instituições. Os cinco maiores bancos do país detêm 76% do estoque total de LCIs, LCAs e LIGs (Letras Imobiliárias Garantidas), somando um volume de R$ 946 bilhões.
A Caixa Econômica Federal lidera isolada no segmento de LCI, onde a concentração dos cinco maiores bancos atinge 92% do mercado. O Itaú, Banco do Brasil, Bradesco e Santander completam a lista dos gigantes que dominam a captação. A crítica central reside no fato de que, ao contrário das debêntures que financiam projetos específicos, as letras bancárias permitem uma alocação genérica dos recursos. Isso torna difícil para o governo e para a sociedade mensurarem se o desconto no imposto dado ao investidor está, de fato, se traduzindo em juros mais baixos para quem precisa de financiamento habitacional ou rural.
Desigualdade no acesso ao crédito entre gigantes e pequenas empresas
Além da concentração nos bancos, a renúncia fiscal parece beneficiar prioritariamente grandes grupos econômicos que já possuem acesso facilitado ao mercado de capitais. Empresas como Vale, Equatorial, Ecorodovias e Rumo figuram entre as maiores emissoras de títulos incentivados. Cerca de 80% das emissões corporativas isentas partem de companhias com patrimônio líquido superior a R$ 1,5 bilhão.
Enquanto as gigantes aproveitam o custo de capital reduzido pelo subsídio tributário, as Pequenas e Médias Empresas (PMEs) enfrentam um cenário oposto. Sem acesso a esses instrumentos de captação barata, as PMEs sofrem com juros elevados e restrições de crédito severas. De acordo com dados do Banco Central do Brasil, a inadimplência entre as pequenas empresas chegou a 5,8% em meados de 2026, um contraste gritante com os 0,6% registrados entre as grandes corporações. Para a Leto Capital, o modelo atual de incentivos acaba aprofundando o abismo competitivo no setor produtivo nacional.
Propostas para reformular o sistema de incentivos tributários
Diante desse cenário, o debate não gira mais em torno da extinção dos benefícios, mas sim de um redesenho das regras para garantir que o subsídio cumpra seu papel social. A proposta de reforma sugerida pela gestora baseia-se em cinco pilares fundamentais, inspirados em práticas internacionais de eficiência fiscal:
- Teto de porte do emissor: Estabelecer limites de faturamento ou patrimônio para que apenas empresas que realmente precisam de fomento acessem a isenção.
- Limite de captação: Evitar que poucos grupos econômicos absorvam a maior parte da renúncia fiscal disponível.
- Teste de adicionalidade: Avaliar se o projeto financiado sairia do papel sem o incentivo tributário.
- Transparência obrigatória: Exigir relatórios detalhados sobre como os recursos de LCIs e LCAs estão sendo aplicados na ponta final.
- Segurança jurídica: Garantir que qualquer mudança valha apenas para novos títulos, preservando o direito de quem já investiu.
Reflexos para o investidor e o futuro da renda fixa isenta
Para quem investe, a possibilidade de mudanças nas regras costuma gerar incerteza, mas especialistas apontam que o impacto imediato pode ser positivo para as carteiras atuais. Historicamente, quando o governo restringe novas emissões de títulos isentos, os papéis que já estão no mercado tornam-se mais raros e valiosos. Esse fenômeno de escassez tende a valorizar os títulos no mercado secundário, beneficiando quem já garantiu sua posição em debêntures incentivadas ou letras de crédito.
O cenário para os próximos anos indica uma pressão crescente por transparência. A necessidade de ajuste nas contas públicas deve manter as LCIs e LCAs sob a lupa da equipe econômica, buscando equilibrar o estímulo ao investimento privado com a responsabilidade fiscal. Acompanhar essas movimentações é essencial para o investidor que deseja manter uma estratégia sólida e rentável em longo prazo.
Mantenha-se informado sobre as principais movimentações do mercado financeiro e os impactos das decisões políticas no seu bolso acompanhando o ConexRS. Nosso compromisso é trazer análises profundas e contexto para que você tome as melhores decisões, sempre com a credibilidade e a agilidade que o jornalismo de qualidade exige.
Fonte: seudinheiro.com