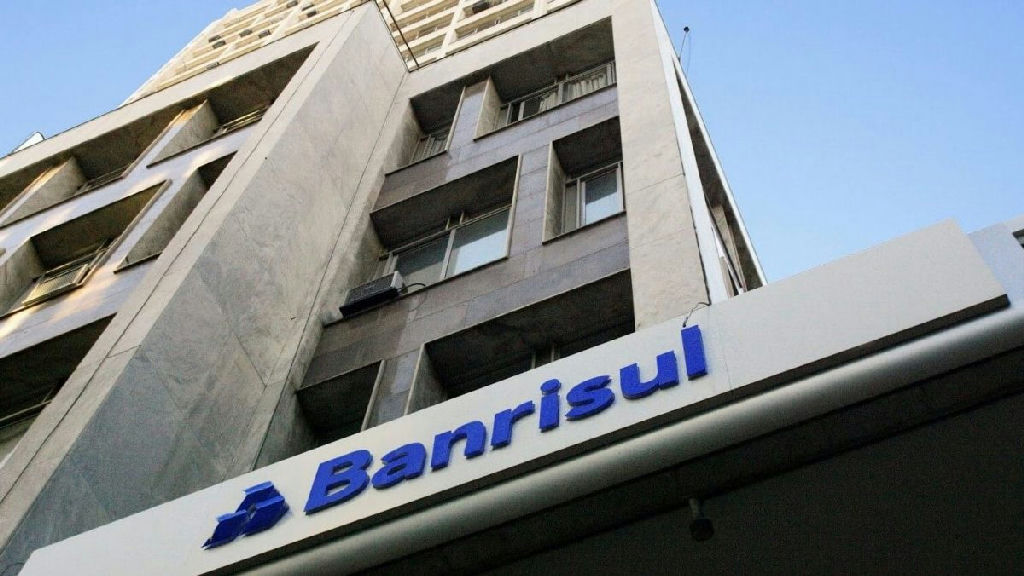
O cenário para o Banrisul (BRSR6) no mercado de capitais passou por uma atualização recente. Embora a instituição financeira gaúcha ainda não figure como uma recomendação de compra direta para o UBS BB, a visão dos analistas sobre o papel tornou-se menos pessimista. Em relatório recente, o banco elevou a recomendação da ação de venda para neutra, ajustando também o preço-alvo de R$ 15,50 para R$ 18,10.
Essa mudança de postura não reflete um otimismo exacerbado, mas sim uma leitura de que o mercado já precificou um cenário de rentabilidade mais contido para o banco no longo prazo. Para os especialistas, a cotação atual do ativo sugere que o espaço para novas desvalorizações relevantes tornou-se mais limitado, tornando a estratégia de apostar contra a ação, conhecida como short, uma operação mais arriscada e menos atrativa.
O peso do desconto no valor de mercado
Atualmente, o Banrisul é negociado a cerca de 0,6 vez o seu valor patrimonial projetado para 2027, com uma relação de 5,4 vezes o lucro estimado para o mesmo período. Quando comparado aos pares do segmento de bancos médios acompanhados pelo UBS BB — que operam com médias de 1,1 vez o valor patrimonial e 6,3 vezes o lucro —, o desconto do banco gaúcho torna-se evidente.
Contudo, esse patamar de preço não é visto como uma anomalia. A rentabilidade inferior apresentada pela instituição em relação aos seus concorrentes justifica, na visão dos analistas, o múltiplo mais conservador. O ponto central da nova análise é que esse desconto já está incorporado ao preço da ação, reduzindo a probabilidade de uma queda acentuada, ainda que não haja expectativa de uma expansão expressiva de múltiplos no curto prazo.
Margem financeira como motor de recuperação
A trajetória futura do Banrisul parece estar atrelada à capacidade operacional da instituição em otimizar sua margem financeira líquida (NIM). No segundo trimestre de 2026, o indicador atingiu 4,2%, patamar significativamente abaixo da média histórica de 6,2% registrada na última década. Esse recuo foi pressionado por fatores estruturais, como o teto de juros do cheque especial e a compressão nos spreads do crédito consignado.
A estratégia para reverter esse quadro passa por uma gestão mais eficiente do balanço e uma diversificação da carteira. Atualmente, a relação entre crédito e depósitos do banco é de 61%, enquanto a média dos pares brasileiros gira em torno de 99%. Esse hiato sugere que há espaço para uma expansão gradual da oferta de crédito. Além disso, o banco busca reduzir sua dependência do consignado — que caiu de 80% do varejo em 2021 para cerca de 65% — em favor de produtos com maior potencial de rentabilidade, como cartões e empréstimos pessoais.
Perspectivas de rentabilidade e dividendos
O UBS BB projeta um cenário de normalização gradual. A expectativa é que o NIM avance de 4,3% em 2026 para 5% em 2029. Embora esse nível ainda permaneça abaixo da média histórica, o impacto no retorno sobre o patrimônio líquido (ROAE) seria notável, com projeção de crescimento de 9,3% para 11,8% no mesmo período. A sensibilidade é alta: cada ponto percentual de ganho no NIM pode adicionar cerca de 1,3 ponto percentual ao ROAE.
Enquanto a melhora operacional ganha tração, a política de dividendos atua como um pilar de sustentação para a tese. Com um payout de 40% mantido em 2026, o banco oferece um retorno atrativo aos acionistas. A possibilidade de concentrar a distribuição em juros sobre capital próprio (JCP) reforça o apelo do papel, garantindo suporte à cotação enquanto o mercado aguarda a concretização dos resultados operacionais.
Acompanhe o ConexRS para se manter informado sobre as movimentações do mercado financeiro e os desdobramentos das principais empresas do Rio Grande do Sul. Nosso compromisso é levar até você uma análise aprofundada, com credibilidade e foco nos fatos que impactam a economia regional e nacional.
Fonte: seudinheiro.com


