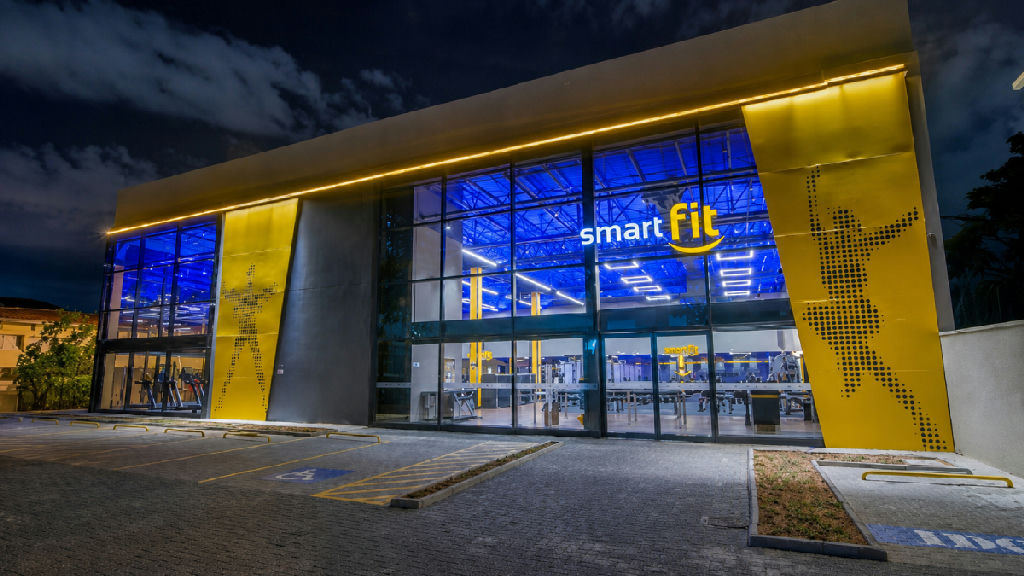
Quem analisa superficialmente o número de alunos nas academias próprias da Smart Fit (SMFT3) no Brasil pode concluir precipitadamente que a empresa enfrenta perda de mercado. Dados comparativos entre o terceiro trimestre de 2025 e o mesmo período de 2026 apontam que a média de clientes com planos contratados diretamente por unidade caiu 19%, passando de 2,7 mil para 2,2 mil.
No entanto, o cenário reflete uma mudança profunda no comportamento do consumidor e na estratégia comercial da corporação. Boa parte desse público não abandonou os treinos, mas migrou para o TotalPass, ecossistema de benefícios corporativos que viabiliza o acesso aos espaços por meio de parcerias firmadas com empresas.
Essa transição redefine o modelo operacional da rede, que agora equilibra a venda tradicional de planos individuais com o avanço no segmento corporativo, a multiplicação de franquias e a diversificação em novos formatos de atividades físicas. A guinada estratégica atraiu a atenção do BTG Pactual, cujos analistas destacam que a expansão do TotalPass convive com a sólida geração de lucros.
Avanço do TotalPass supera base de alunos diretos
O marco simbólico dessa transformação ocorreu em setembro de 2026, quando a quantidade de usuários ativos via TotalPass ultrapassou, pela primeira vez na história da operação brasileira, o volume de frequentadores vinculados diretamente às academias próprias da marca.
Paralelamente ao aumento expressivo no volume de acessos corporativos, a companhia conseguiu elevar a monetização dessa modalidade. O ticket médio mensal ponderado da amostra do TotalPass no país atingiu R$ 184 em outubro de 2026, avançando sobre os R$ 174 registrados em abril do mesmo ano.
Especialistas avaliam que, embora surjam questionamentos legítimos sobre eventual canibalização das matrículas B2C, a combinação entre a capilaridade da rede, o poder de precificação e a otimização das receitas garante um panorama financeiro atraente para o médio prazo.
Franquias ampliam presença global da marca
Além da forte aposta nos benefícios corporativos, o crescimento internacional da rede se apoia de forma decisiva no modelo de franquias. Ao encerramento do terceiro trimestre de 2026, o grupo contabilizava 2.259 academias espalhadas por 17 países, sendo 1.822 unidades próprias e 437 franquias.
As operações franqueadas já respondem por 19% do total da rede, com inaugurações recentes em mercados estratégicos da América Latina, incluindo a primeira unidade desse formato na Venezuela, além de presença consolidada em países como Argentina, Equador e Colômbia.
Nos últimos 12 meses, a corporação incorporou 392 novas academias considerando todas as suas marcas, sendo 82% delas unidades próprias. Os royalties arrecadados com os franqueados consolidam uma importante frente de receita complementar para o grupo.
Diversificação com studios especializados
Outro motor de expansão relevante é a divisão BeOn Studios, que reúne marcas focadas em modalidades específicas e experiências diferenciadas, como Vidya, Velocity, Aera Pilates e Tonus Gym.
Esse segmento registrou forte expansão, alcançando 336 salas e 202 unidades ao término do terceiro trimestre de 2026, o que representa um crescimento de 41% em relação ao mesmo período do ano anterior. O modelo de franquias é ainda mais dominante nessa divisão, respondendo por nove em cada dez operações instaladas, com forte concentração no estado de São Paulo.
Marcas como a Vidya inovaram ao introduzir práticas em salas aquecidas, enquanto a Aera Pilates obteve seu trimestre de maior crescimento, ampliando a atratividade do grupo para públicos com demandas diversificadas por bem-estar.
Papel estratégico das academias próprias e maturação
Apesar da relevância crescente dos canais digitais, corporativos e franqueados, as unidades próprias continuam no centro da estrutura do grupo, somando 5,7 milhões de alunos diretos no terceiro trimestre de 2026, uma alta anual de 9%.
A rentabilidade dessas unidades depende diretamente da maturação operacional. No período avaliado, 1.121 academias próprias eram consideradas maduras, patamar que historicamente apresenta margem bruta em caixa próxima de 50%. A reprecificação dos planos Black no início de 2026 também funcionou como alavanca para sustentar o ticket médio diante das mudanças no perfil de frequência dos alunos.