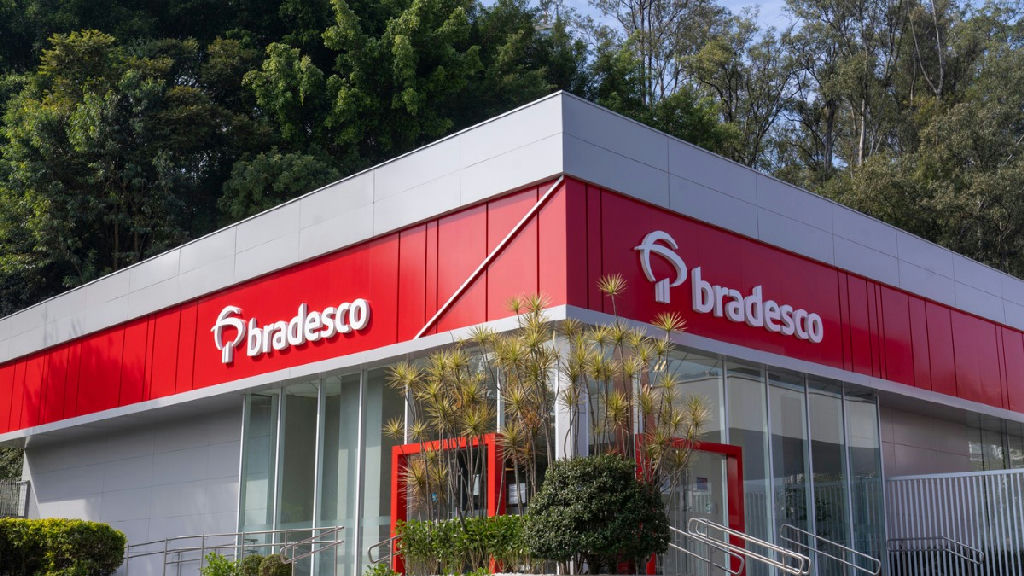
A forte oscilação no mercado financeiro após o segundo turno das eleições colocou o setor bancário no centro das atenções de investidores e analistas. Entre os principais nomes da bolsa brasileira, as ações do Bradesco (BBDC4) registraram um tombo expressivo de 37% em poucos dias, perdendo espaço para concorrentes e superando a desvalorização do Ibovespa em dólares, que recuou 24%, e do Itaú (ITUB4), que caiu 26%. Para o Morgan Stanley, contudo, a reação do mercado pode ter sido exagerada diante da realidade operacional da instituição financeira.
Enquanto a cotação dos papéis despencava, analistas do banco estrangeiro passaram a enxergar um descompasso acentuado entre o preço negociado na bolsa e a real capacidade de geração de resultados da instituição. Por essa razão, a recomendação overweight — equivalente à compra — foi mantida, mesmo com o ajuste no preço-alvo dos ADRs negociados nos Estados Unidos, que passou de US$ 5,50 para US$ 4,75. Para especialistas consultados pelo Seu Dinheiro, o movimento reflete um pessimismo generalizado que ignora os fundamentos de longo prazo do setor.
Rentabilidade do Bradesco não condiz com preço atual
O principal argumento sustentado pelo Morgan Stanley reside na relação direta entre o preço do ativo e a rentabilidade entregue pela instituição. Mesmo operando com um retorno sobre o patrimônio líquido de 16,6%, o banco passou a ser negociado a um múltiplo de apenas 0,7 vez o seu valor patrimonial. Essa distância considerável entre o lucro gerado e o valor estipulado pelo mercado chama a atenção de gestores de recursos.
Historicamente, companhias financeiras com patamares similares de rentabilidade costumam negociar a patamares mais elevados na bolsa. Segundo os cálculos dos analistas, a relação entre o indicador de retorno e o valor patrimonial indicaria um patamar justo próximo de 1,3 vez, considerando o diferencial frente à taxa Selic. Na prática, o mercado estaria cobrando um valor muito abaixo do que o banco efetivamente entrega em termos de resultados recorrentes.
Desconto histórico em relação ao principal concorrente
O abismo na avaliação dos investidores fica ainda mais evidente quando o desempenho do Bradesco é comparado diretamente ao do seu principal rival privado, o Itaú (ITUB4). Enquanto o Bradesco negocia a 0,7 vez o valor patrimonial, o concorrente alcança o patamar de 2 vezes, configurando um desconto de 62%, o maior registrado na última década.
Embora o rival apresente uma rentabilidade superior, com retorno de 25,5% contra os 16,6% do Bradesco, a diferença entre os indicadores mantém-se próxima da média histórica observada no setor. Para o Morgan Stanley, essa assimetria na rentabilidade não justifica a discrepância brutal aplicada no preço das ações negociadas no mercado brasileiro, escancarando uma oportunidade de correção futura.
Comparação com o cenário adverso de 2016
Para mensurar o tamanho da desvalorização recente, os analistas resgataram o histórico de janeiro de 2016, período em que o Brasil enfrentava uma profunda crise econômica e política. Naquela época, o Produto Interno Bruto havia encolhido 3,5%, o desemprego subia rapidamente e a taxa básica de juros alcançava patamares elevados de dois dígitos, enquanto o banco mantinha rentabilidade próxima de 18,8% e suas ações eram negociadas a cerca de 1 vez o valor patrimonial.
No cenário atual, com a economia em trajetória de crescimento e indicadores sólidos, o múltiplo caiu para 0,7 vez, ficando cerca de 30% abaixo daquele piso histórico. Embora o momento traga desafios operacionais e macroeconômicos distintos, o patamar atual demonstra que o mercado precificou um cenário de catástrofe que difere da realidade financeira da instituição.
Busca por eficiência operacional e controle de despesas
A tese de recuperação desenhada pelo Morgan Stanley também se apoia na capacidade da instituição de enxugar custos e proteger margens. Nos últimos anos, a transformação digital permitiu uma redução expressiva de aproximadamente um terço na rede física de agências, enquanto o quadro de colaboradores encolheu em ritmo mais moderado, abrindo espaço para ganhos adicionais de eficiência ao longo dos próximos meses.
Os reflexos dessa reestruturação já aparecem no balanço financeiro, com o crescimento dos gastos totais correndo abaixo da inflação oficial e superado pelo avanço das receitas. Combinada a uma carteira de crédito mais conservadora e focada em garantias sólidas, a estratégia busca blindar o resultado líquido de eventuais flutuações e garantir estabilidade para os acionistas no médio prazo.