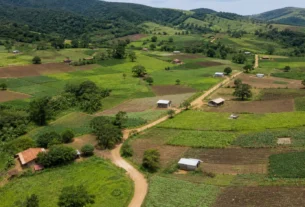
O acesso à terra própria tornou-se um dos pilares centrais para a permanência de jovens agricultores no campo, mas o sonho da propriedade rural enfrenta barreiras significativas. Entre o alto custo dos imóveis, a complexidade documental e a burocracia bancária, o crédito fundiário tem emergido como uma ferramenta estratégica para viabilizar a sucessão familiar na região Sul do país.
Dados recentes revelam um salto expressivo na utilização desse instrumento financeiro. Entre 2024 e 2025, o número de contratos de crédito fundiário na região Sul praticamente dobrou, saltando de 191 para 383 operações. O impacto financeiro foi ainda mais robusto: o volume de recursos liberados subiu de R$ 32,2 milhões para R$ 89,8 milhões, um incremento de aproximadamente 179%.
O papel do crédito na sucessão familiar
Para a nova geração de produtores, o financiamento representa a viabilidade econômica de manter o legado familiar. O Rio Grande do Sul liderou o ranking de contratações em 2025, com 193 operações, seguido pelo Paraná, com 124, e Santa Catarina, com 66. No Paraná, especificamente, os jovens já compõem cerca de 45% do total de beneficiários dessa modalidade de crédito.
A experiência de Diego Samuel de Souza, agricultor de 21 anos em Cantagalo (PR), ilustra os desafios desse processo. Ele busca o financiamento para adquirir uma área que pertenceu à sua avó, mantendo o vínculo produtivo com a família. O caso de Diego, que aguarda análise na esfera federal, reflete a realidade de muitos jovens que precisam superar uma extensa lista de exigências documentais e requisitos técnicos para concretizar a compra.
Gargalos e desafios para a expansão
Apesar do crescimento, a demanda reprimida ainda é um obstáculo. Estima-se que existam mais de 500 propostas aguardando contratação apenas no Paraná. A regularização fundiária e o georreferenciamento das propriedades surgem como os principais entraves burocráticos, elevando o tempo necessário para que o crédito seja efetivamente liberado.
Além da burocracia, o preço da terra impõe um desafio adicional. No Paraná, o valor médio por operação atingiu R$ 265,6 mil em 2025, o maior patamar entre os estados da região. Contudo, a estrutura fundiária composta majoritariamente por pequenas propriedades torna o crédito fundiário uma alternativa viável e, muitas vezes, a única porta de entrada para que filhos de agricultores iniciem sua trajetória como proprietários.
Além da compra: a necessidade de políticas integradas
Entidades ligadas à agricultura familiar reforçam que o financiamento da terra é apenas o primeiro passo. Para garantir a viabilidade do negócio a longo prazo, o crédito precisa estar atrelado a um ecossistema de suporte que inclua assistência técnica, extensão rural e acesso a políticas de comercialização e agroindústria.
O objetivo de lideranças do setor é que o crédito fundiário deixe de ser visto apenas como um mecanismo de transação imobiliária e passe a ser compreendido como um instrumento de desenvolvimento territorial. Ao integrar o acesso à terra com suporte produtivo, as políticas públicas buscam frear o êxodo rural e assegurar que a nova geração tenha condições reais de produzir alimentos e gerar renda no campo. Para acompanhar análises aprofundadas sobre o agronegócio e o desenvolvimento regional, continue acompanhando o ConexRS, seu portal de referência em informação qualificada.
Fonte: canalrural.com.br