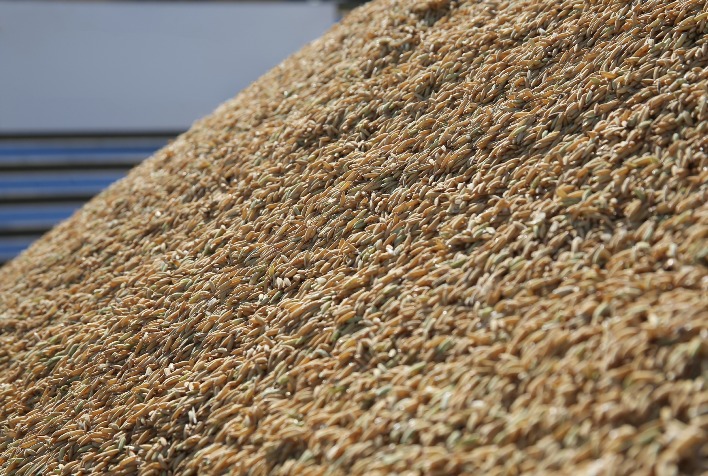
O mercado brasileiro de arroz encontra sustentação no câmbio e nas cotações de Chicago, mas esses fatores ainda não foram suficientes para acelerar os negócios ou provocar uma alta generalizada no mercado físico. Segundo Evandro Oliveira, analista e consultor de Safras & Mercado, o giro lento do arroz beneficiado e as margens comprimidas mantêm a indústria cautelosa nas compras.
Ao mesmo tempo, as incertezas sobre a formação das lavouras no Rio Grande do Sul podem influenciar a disposição dos produtores de negociar os estoques remanescentes. Nesse cenário, a quantidade de arroz efetivamente colocada à venda ganha importância ao lado das projeções para a próxima colheita.
Avanço da semeadura e os desafios no campo
O levantamento mais recente do Instituto Rio Grandense do Arroz mostra que a semeadura alcançou 75,70% da área estimada no estado, avanço de 13,84 pontos percentuais em uma semana. Apesar da aceleração, Oliveira ressalta que o percentual plantado não garante o estabelecimento adequado das lavouras.
Relatos de falhas na emergência, necessidade de replantio, excesso de umidade e baixa luminosidade mantêm dúvidas sobre o desenvolvimento da cultura. A avaliação passa, portanto, a considerar também o estande de plantas, o crescimento vegetativo e eventuais mudanças no calendário de entrada da nova oferta.
Competitividade internacional e retenção de estoques
As dificuldades no campo podem repercutir na comercialização antes mesmo da colheita. Conforme o consultor, despesas adicionais com replantio e incertezas sobre o potencial produtivo tendem a tornar o orizicultor mais criterioso na venda dos volumes disponíveis.
Essa possível retenção ganha apoio nas referências externas. Na análise apresentada por Oliveira, o dólar próximo de R$ 5,50, o arroz no mercado spot de Chicago em direção a US$ 18 por quintal curto e o contrato de março de 2027 perto de US$ 19 oferecem sustentação às expectativas dos vendedores.
O preço brasileiro no porto também favorece a busca por compradores internacionais. Segundo Safras & Mercado, a indicação nacional está próxima de US$ 16,50 por saca, diante de referências norte-americanas ao redor de US$ 21,50, abrindo espaço para recuperar clientes na América Central, no Caribe e no México.
Impasse entre produtores e indústria no mercado interno
O potencial de avanço das exportações, porém, ainda convive com baixa liquidez doméstica. A melhora das condições externas não se converteu, até o momento analisado, em valorização disseminada no mercado brasileiro.
No mercado interno, os compradores seguem condicionados ao ritmo de escoamento do arroz beneficiado. Com vendas lentas e margens apertadas, as indústrias priorizam reposições pontuais, sem ampliar significativamente as aquisições.
O resultado é um impasse: produtores encontram argumentos para restringir as ofertas, enquanto os compradores têm pouca margem para elevar os valores pagos pela matéria-prima. O Indicador Safras do arroz em casca no estado, referente ao produto com rendimento de 58/62% de grãos inteiros e pagamento à vista, encerrou a quinta-feira estável em relação à semana anterior.