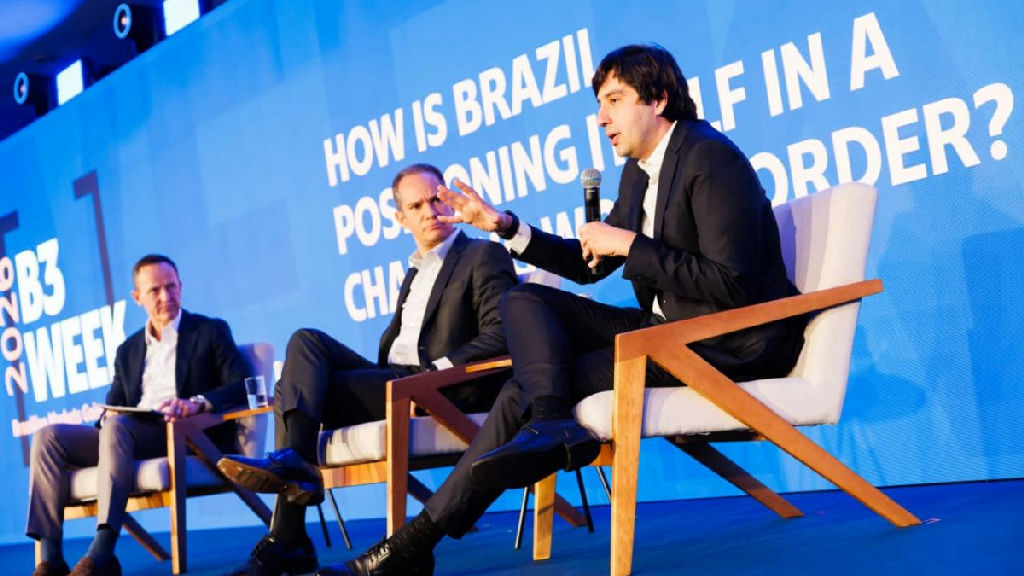
Durante o painel macroeconômico da B3 Week 2026, o economista-chefe do Bradesco, Fernando Honorato, afirmou que “recolocar o Brasil nos trilhos não é tão difícil assim”. Ele destacou que, para que a bolsa brasileira finalmente decole, é fundamental que o próximo governo enfrente de forma assertiva o desafio fiscal e busque melhorar a trajetória das contas públicas. Segundo Honorato, essa ação poderia resultar na queda dos juros de longo prazo, abrindo espaço para uma forte reprecificação da bolsa brasileira.
Honorato exemplificou essa possibilidade ao imaginar uma redução da taxa real de 10 anos de cerca de 7,5% para 4%. “A mudança no valor das empresas seria gigantesca”, afirmou, ressaltando que a verdadeira chave para a valorização dos ativos brasileiros não é apenas a redução da taxa básica de juros (Selic), mas sim a diminuição do prêmio de risco do país.
O Brasil entra em um período eleitoral com juros elevados, mas também com vantagens competitivas que atraem capital estrangeiro, incluindo as commodities, uma posição geopolítica favorável e o potencial para investimentos em inteligência artificial (IA). Contudo, Honorato alertou que essa janela de oportunidade não permanecerá aberta indefinidamente. Sem uma melhora consistente nas contas públicas, os juros podem continuar altos, limitando o potencial de valorização dos ativos brasileiros.
Fiscal é a chave para destravar os juros e a bolsa brasileira
O economista Diogo Guillen, do Itaú Unibanco, acrescentou que a política fiscal impacta diretamente o prêmio de risco, a taxa de juros neutra e, consequentemente, o custo de capital utilizado pelo mercado para precificar ativos. Ele explicou que, enquanto um estímulo fiscal pode acelerar a atividade econômica e levar a um aumento da Selic, uma deterioração das contas públicas resulta em um aumento do prêmio de risco e pressiona os juros de longo prazo, elevando o custo de financiamento para empresas, famílias e governo.
Honorato estima que, com uma taxa real de longo prazo em torno de 7,5%, o Brasil precisaria gerar um superávit primário de aproximadamente 4,5% do Produto Interno Bruto (PIB) para estabilizar sua dinâmica fiscal. Ele observou que essa meta exigiria uma mudança de cerca de 5 pontos percentuais do PIB, um desafio que, segundo ele, nem mesmo o presidente argentino Milei conseguiu alcançar.
Por outro lado, se o Brasil conseguir reduzir o prêmio de risco, a meta de superávit primário poderia ser reduzida para aproximadamente 1,5% do PIB, um objetivo que Honorato considera “absolutamente administrável”.
Brasil tem janela de oportunidade
Enquanto o Brasil enfrenta seus desafios internos, o cenário internacional se torna mais favorável para os ativos brasileiros. Honorato destacou que os Estados Unidos estão lidando com incertezas políticas e decisões da Suprema Corte, o que tem impactado sua percepção de risco. Ao mesmo tempo, a economia americana se mostra forte, especialmente na corrida pela IA, mas essa força vem acompanhada de uma deterioração fiscal.
Esses fatores têm levado investidores a diversificar seus recursos, abrindo espaço para mercados emergentes, incluindo o Brasil. Honorato identificou três fatores que podem explicar o aumento do interesse em investimentos no país: a posição geopolítica neutra do Brasil, sua matriz energética renovável e a infraestrutura necessária para a expansão da IA.
Ele acredita que, se o Brasil resolver seus problemas internos, esses fatores podem resultar em um volume muito maior de investimentos na economia.
O desafio do Brasil após as eleições de outubro
Honorato enfatizou que o período pós-eleitoral será crucial. “Se o próximo presidente não resolver a questão fiscal, o risco é que os juros permaneçam elevados por muito tempo”, alertou. No entanto, uma mudança na percepção do mercado poderia gerar efeitos rápidos nos preços dos ativos. Ele se mostrou otimista em relação ao futuro, prevendo que medidas voltadas para gastos obrigatórios, tributação e previsibilidade fiscal serão implementadas.
De olho no câmbio
Com a melhora fiscal, a política monetária também poderá se ajustar. Guillen prevê uma desaceleração da atividade econômica nos próximos trimestres, sem grandes motores de crescimento. Ele estima que a Selic pode cair para cerca de 12,5% ao longo do próximo ano, embora ainda seja um nível elevado. A estabilidade do câmbio será fundamental para que essa queda se concretize. No cenário-base do Itaú, o real deve permanecer estável entre R$ 5 e R$ 5,25 nos próximos trimestres.
Por outro lado, a visão do Bradesco é mais cautelosa, prevendo uma depreciação adicional do real, com a cotação próxima de R$ 5,30, influenciada pelo cenário externo. A combinação de atividade econômica mais fraca, inflação em desaceleração e estabilidade cambial poderá abrir espaço para uma Selic próxima de 11% ao final de 2027.
Fonte: seudinheiro.com