Cenário de oferta e pressão sobre as cotações
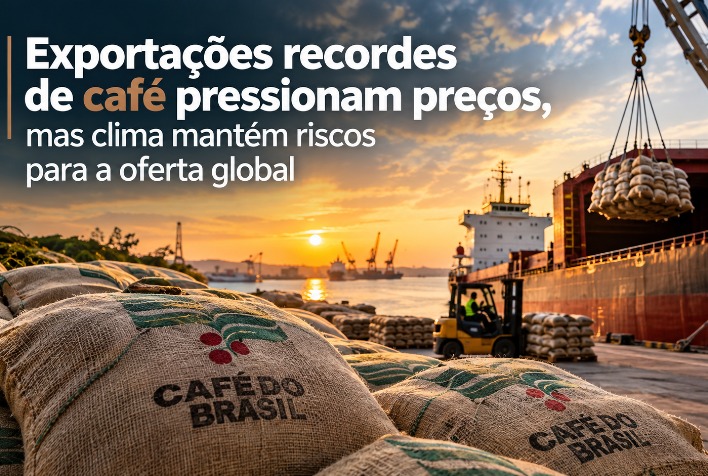
O mercado global de café atravessa um momento de ajuste. Após períodos de restrição, as exportações brasileiras atingiram níveis recordes, exercendo uma pressão baixista sobre os preços internacionais da commodity. Segundo dados recentes, o Brasil embarcou 4,16 milhões de sacas em agosto, um salto expressivo de 31% em relação ao mesmo mês de 2025. Esse movimento de maior oferta imediata nos centros consumidores tem levado os contratos de arábica a operarem em uma faixa entre 270 e 280 centavos de dólar por libra-peso.
Apesar do alívio momentâneo na disponibilidade, especialistas apontam que o cenário ainda exige cautela. Os estoques certificados, que servem como termômetro para a liquidez do mercado, permanecem em patamares historicamente baixos. Essa escassez estrutural atua como um suporte para as cotações, impedindo quedas mais acentuadas, mesmo com o fluxo intenso de grãos saindo dos portos brasileiros.
Desempenho das exportações brasileiras
O desempenho do Brasil em agosto foi impulsionado tanto pelo café verde quanto pelo industrializado. O arábica, principal produto da pauta, respondeu por 2,8 milhões de sacas, superando em 25,7% o resultado registrado no ano anterior. Paralelamente, o conilon atingiu a marca histórica de 953,5 mil sacas exportadas, um crescimento de 53,6% em doze meses, evidenciando a força do setor cafeeiro nacional na ocupação de espaços globais.
Estados Unidos e Bélgica consolidaram-se como os principais destinos, absorvendo volumes robustos que ajudam a recompor estoques em armazéns certificados, como os da ICE (Intercontinental Exchange). A expectativa de que cerca de 300 mil sacas de arábica brasileiro sejam destinadas a esses estoques reforça a percepção de que a oferta de curto prazo está mais equilibrada, embora o mercado siga atento aos riscos climáticos que podem alterar essa dinâmica rapidamente.
O papel do clima na safra futura
Com a colheita do ciclo 2026/27 finalizada, o foco do setor produtivo voltou-se para a formação da safra 2027/28. Desde o final de agosto, chuvas generalizadas beneficiaram a maior parte das regiões produtoras no Brasil, favorecendo as primeiras floradas. Contudo, a influência do fenômeno El Niño mantém o alerta ligado quanto à regularidade das precipitações nos próximos meses.
A analista de inteligência de mercado da Hedgepoint Global Markets, Laleska Moda, observa que, embora seja cedo para estimativas precisas, a expansão da área plantada e as condições climáticas atuais podem mitigar os efeitos da bienalidade negativa do arábica. O desafio reside na imprevisibilidade climática, que também afeta concorrentes globais.
Riscos globais e perspectivas para o robusta
O mercado de robusta também apresenta números expressivos, com o Vietnã exportando 2,1 milhões de sacas em agosto, o maior volume para o mês em sete anos. No entanto, os estoques vietnamitas estão em níveis críticos, o que deve limitar a capacidade de exportação do país nos próximos meses. A perspectiva é que a oferta só ganhe fôlego após novembro, com a entrada da nova safra.
O El Niño surge como um fator de risco adicional para o Vietnã e a Indonésia, com a possibilidade de prolongar a estação seca e prejudicar a irrigação. Caso esses produtores enfrentem quebras de produtividade, o mercado internacional poderá ver uma nova onda de valorização. O equilíbrio entre a oferta brasileira recorde e os riscos climáticos na Ásia ditará o ritmo dos preços até o final do ano.
Acompanhe as atualizações do mercado agropecuário e as análises sobre as commodities brasileiras aqui no ConexRS. Nosso compromisso é levar até você informações precisas, contextualizadas e relevantes para entender os movimentos que impactam a economia e o campo.
Fonte: portaldoagronegocio.com.br