O avanço dos atrasos no setor rural
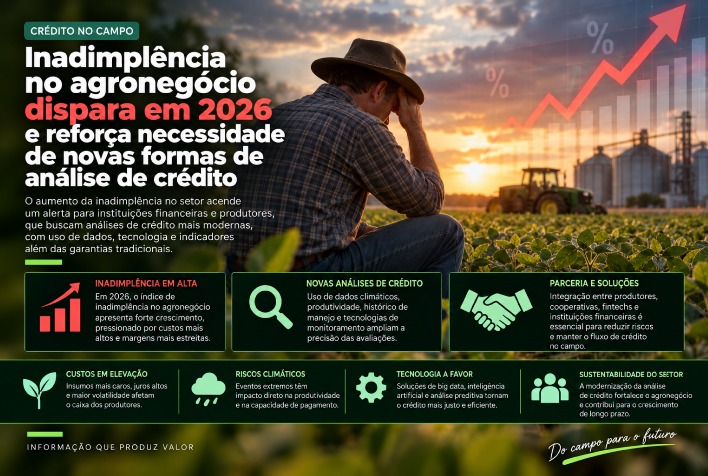
O cenário do agronegócio brasileiro em 2026 enfrenta um momento de alerta. Dados recentes de grandes instituições financeiras revelam um salto expressivo na inadimplência, com o aumento dos atrasos superiores a 90 dias. Esse movimento coloca sob pressão não apenas os produtores rurais, mas toda a cadeia de suprimentos e as instituições que financiam o ciclo produtivo no país.
No Banco do Brasil, o índice de operações com atraso acima de 90 dias atingiu 6,27% no segundo trimestre de 2026, um crescimento relevante frente aos 3,16% registrados no mesmo período de 2025. O cenário é ainda mais sensível na Caixa Econômica Federal, onde o indicador alcançou 20,74% em junho de 2026, comparado aos 7,02% observados um ano antes.
Medidas de socorro e reestruturação de dívidas
Para mitigar os impactos desse endividamento, o governo federal busca alternativas via política pública. A Medida Provisória 1.376/2026 prevê um programa de reestruturação que pode alcançar até R$ 100 bilhões em operações da carteira rural. Desse montante, cerca de R$ 36,7 bilhões referem-se a dívidas já inadimplentes, enquanto R$ 63,5 bilhões compreendem contratos que, embora adimplentes, já passaram por processos de renegociação ou prorrogação.
A expectativa do mercado é que essa iniciativa ajude a estabilizar o fluxo financeiro e melhore as provisões dos bancos. Contudo, o problema estrutural permanece: como avaliar com precisão a capacidade de pagamento em um setor marcado por ciclos biológicos, sazonalidade e alta exposição a intempéries climáticas?
A complexidade da análise de crédito rural
A atividade agropecuária possui uma dinâmica financeira distinta de outros setores da economia. Enquanto empresas urbanas costumam ter receitas distribuídas de forma linear, o produtor rural lida com a concentração de ganhos em períodos específicos de colheita, enquanto as despesas com insumos e maquinário ocorrem meses antes. Essa característica torna a “fotografia” momentânea das finanças um instrumento insuficiente para medir o risco real.
Para especialistas, como Ingrid Barth, CEO da PilotIn, a solução reside na integração de dados. “O crescimento da inadimplência reforça que a análise de crédito precisa acompanhar as dinâmicas do mercado”, afirma a executiva. A proposta é que o fluxo financeiro atue como um complemento aos métodos tradicionais, como garantias e demonstrações contábeis, permitindo uma visão mais fluida e realista da saúde financeira do tomador.
Tecnologia e o futuro do financiamento no campo
A modernização da análise de crédito não visa substituir os critérios tradicionais, mas sim refiná-los. Ao cruzar dados de transações bancárias e indicadores de comportamento com o histórico de produção, as instituições conseguem identificar sinais precoces de dificuldades, permitindo um acompanhamento mais próximo e preventivo. Essa abordagem é essencial para que o crédito chegue de forma mais justa e eficiente a quem produz.
O ConexRS segue acompanhando de perto os desdobramentos da economia rural e as inovações que moldam o futuro do agronegócio brasileiro. Continue conosco para se manter informado sobre as tendências, os desafios e as soluções que impactam o desenvolvimento do setor e a sustentabilidade financeira no campo.
Para mais detalhes sobre as mudanças no setor, acesse o portal Portal do Agronegócio.
Fonte: portaldoagronegocio.com.br