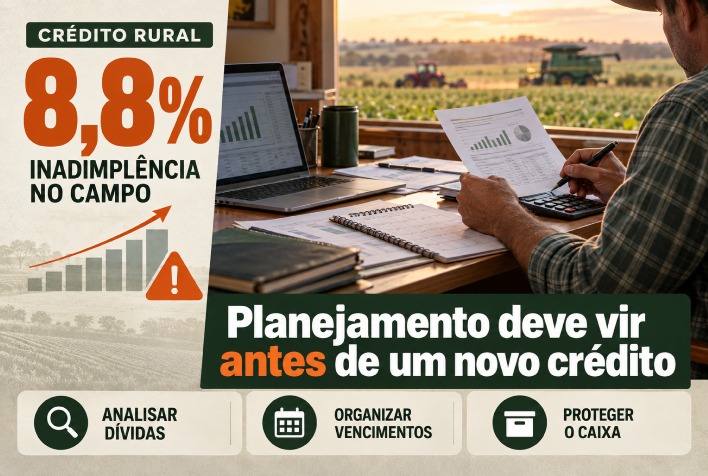
O cenário financeiro no campo brasileiro acendeu um sinal de alerta para os produtores rurais. Dados recentes da Serasa Experian revelam que a inadimplência no setor atingiu a marca de 8,8% no primeiro trimestre de 2026. O índice representa um avanço de 1,2 ponto percentual na comparação com o mesmo período do ano anterior, refletindo um momento de maior pressão sobre as contas das propriedades rurais em todo o país.
O indicador, que monitora dívidas de pessoas físicas vencidas há mais de 180 dias junto a empresas do ecossistema do agronegócio, serve como um termômetro da saúde financeira do setor. Em um ambiente marcado por incertezas climáticas e oscilações de mercado, o endividamento exige uma postura mais estratégica por parte de quem vive da terra, transformando o planejamento financeiro em uma ferramenta de sobrevivência e crescimento.
Diagnóstico e controle das obrigações financeiras
A busca por novos recursos financeiros, muitas vezes vista como a solução imediata para problemas de caixa, pode se tornar um risco se não for precedida por uma análise rigorosa do passivo. Victor Cardoso, head comercial da Agree, destaca que o produtor precisa enxergar a propriedade como uma empresa, onde a tomada de decisão isolada pode comprometer o fluxo de caixa futuro.
O primeiro passo para o equilíbrio é a consolidação de todos os compromissos vigentes. Não basta olhar apenas para o saldo devedor; é fundamental mapear prazos, custos efetivos, garantias oferecidas e, principalmente, o calendário de vencimentos. Essa visão sistêmica permite identificar se a soma das parcelas atuais já consome uma fatia desproporcional da receita esperada, o que inviabilizaria a contratação de novas obrigações.
Sincronia entre safra e fluxo de caixa
Um dos erros mais comuns apontados por especialistas é a desconexão entre o cronograma de pagamento das dívidas e o ciclo produtivo. No agronegócio, a entrada de receita é sazonal e altamente dependente de variáveis como clima, produtividade e cotações internacionais de commodities. Quando os vencimentos não respeitam essa periodicidade, o produtor entra em um ciclo de inadimplência técnica.
Cardoso reforça que o planejamento deve considerar margens de segurança para oscilações de mercado. “O crédito adicional pode atender a uma demanda imediata, mas, se não houver uma reestruturação do passivo, ele apenas amplia a pressão nos ciclos seguintes”, explica. A reorganização pode envolver desde a redistribuição de prazos até a adequação das garantias, garantindo que o fluxo de caixa suporte os momentos de menor disponibilidade de recursos.
Planejamento como base para o investimento
Após o diagnóstico, o produtor ganha clareza para decidir qual instrumento financeiro melhor atende às suas necessidades. Seja para custeio da safra ou para investimentos em tecnologia e maquinário, a escolha deve ser pautada pela capacidade real de pagamento. Ferramentas como o consórcio ou o seguro rural, quando integradas a um plano bem estruturado, funcionam como mecanismos de proteção contra imprevistos.
O cenário atual reforça que o acesso ao crédito deve ser o resultado de uma gestão eficiente, e não o ponto de partida. Ao priorizar a organização financeira antes de buscar novos aportes, o produtor rural não apenas evita o risco de inadimplência, mas também constrói uma estrutura mais resiliente para enfrentar os desafios do campo. O ConexRS segue acompanhando os desdobramentos da economia rural, trazendo análises fundamentadas para apoiar a tomada de decisão dos nossos leitores em um mercado cada vez mais complexo e dinâmico.
Fonte: portaldoagronegocio.com.br