O Inter prepara seus investidores para um cenário de cautela nos próximos meses. A instituição financeira sinalizou que o índice de inadimplência deve registrar nova alta no terceiro trimestre de 2026, pressionado pela maturação da carteira de crédito e pelos efeitos persistentes do ciclo de juros elevados no Brasil. A expectativa, embora desafiadora, já estava integrada ao planejamento estratégico da companhia.
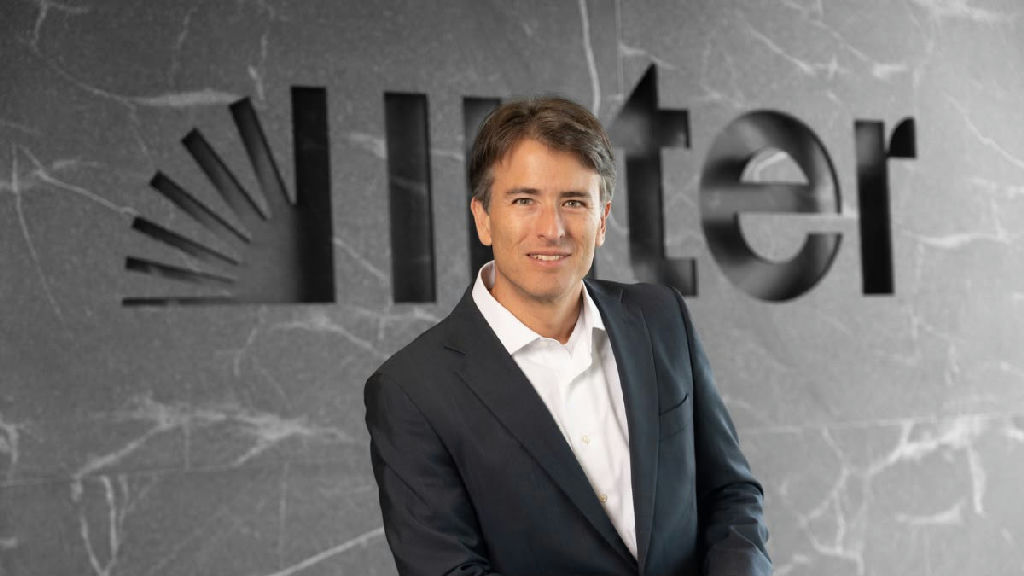
Em encontro com jornalistas na sede do banco, em Belo Horizonte, o CEO da operação brasileira, Alexandre Riccio, reforçou que o momento atual exige a superação de um ciclo de crédito mais rigoroso. Segundo o executivo, a volatilidade observada nas ações do banco na bolsa norte-americana reflete uma reação de mercado que, por vezes, ignora a solidez da execução operacional diária em prol de incertezas de longo prazo.
Desafios na composição da carteira de crédito
Com uma carteira de crédito que atingiu R$ 55,4 bilhões, o Inter busca equilibrar o crescimento acelerado — que registrou alta de 29% em relação ao ano anterior — com a qualidade dos ativos. Atualmente, o índice de inadimplência acima de 90 dias situa-se em 5,3%, enquanto os atrasos de curto prazo, entre 15 e 90 dias, alcançaram 4,8% ao final de junho.
A estratégia de mitigação de riscos do banco apoia-se no fato de que dois terços da carteira possuem garantias. Contudo, o cartão de crédito, que opera sem colateral, permanece como o principal ponto de atenção. O banco admite que o produto apresenta um perfil de risco mais elevado, mas mantém a meta de expandir a base entre 25% e 30% até o fim de 2026, apostando na rentabilidade como contrapeso.
Impacto do consignado privado e gargalos operacionais
Um dos fatores que pressionam os indicadores atuais é o consignado privado, modalidade que alcançou R$ 2,8 bilhões. A economista-chefe do Inter, Rafaela Vitória, explica que o produto atravessa uma fase natural de maturação, o que eleva a inadimplência nominal. Contudo, parte desse cenário é atribuída a entraves operacionais, como a necessidade de revinculação do contrato junto à Dataprev e ao eSocial em casos de mudança de emprego.
Essas falhas sistêmicas geram o que o banco classifica como inadimplência operacional temporária, e não necessariamente por incapacidade de pagamento do trabalhador. A expectativa é que, com as correções iniciadas em setembro, o cenário se normalize entre outubro e novembro, permitindo que o produto cumpra seu papel de oferecer crédito mais barato ao consumidor.
Perspectivas macroeconômicas e o futuro da Selic
A deterioração dos indicadores também é lida sob a ótica da política monetária. Historicamente, o impacto do pico da taxa Selic sobre a inadimplência apresenta uma defasagem de cerca de nove meses. Como o ciclo de juros foi prolongado por estímulos fiscais e creditícios, o pico da inadimplência concentrou-se justamente no terceiro trimestre de 2026.
Apesar das incertezas que rondam o cenário fiscal e o ambiente político, a equipe econômica do Inter identifica sinais marginais de melhora. A trajetória de queda da Selic, ainda que gradual, é vista como o principal motor para a futura estabilização da qualidade dos ativos, consolidando a confiança da instituição em seus fundamentos de longo prazo.
No ConexRS, acompanhamos de perto os movimentos do mercado financeiro e as estratégias das grandes instituições que moldam a economia nacional. Continue conosco para análises aprofundadas, notícias atualizadas e o contexto que você precisa para entender os rumos do setor bancário e do cenário macroeconômico brasileiro.
Fonte: seudinheiro.com