O cenário de juros elevados no Brasil continua a exercer pressão significativa sobre o mercado de capitais, forçando instituições financeiras a revisarem suas estratégias de alocação. Em um relatório recente, o JP Morgan alterou sua visão sobre o setor de autopeças, resultando no rebaixamento das ações da Frasle (FRAS3) para a recomendação de venda.
A decisão do banco reflete uma cautela maior diante da conjuntura macroeconômica doméstica, que impacta diretamente as empresas voltadas ao mercado interno. Enquanto a Frasle perde espaço nas recomendações, o JP Morgan mantém uma perspectiva otimista para companhias com forte exposição internacional, especialmente aquelas que se beneficiam da recuperação do mercado de caminhões nos Estados Unidos.
Motivos para a revisão da nota da Frasle
A mudança de recomendação para a Frasle Mobility, sediada em Caxias do Sul (RS), baseia-se em uma análise técnica que aponta limitações para o desempenho do ativo nos próximos anos. Segundo o banco, o potencial de valorização do papel FRAS3 é considerado modesto quando comparado a outros players do mesmo segmento.
O JP Morgan estabeleceu um preço-alvo de R$ 28 para dezembro de 2027, o que representa um potencial de alta de 19%. Além disso, os analistas revisaram para baixo as estimativas de lucro por ação para 2027 e 2028, citando uma expectativa de receita menor e margens mais pressionadas. Outro fator de atenção mencionado é a alavancagem da controladora, a Randoncorp (RAPT4), que limita o espaço para surpresas positivas via fusões e aquisições.
Liderança global e trajetória da companhia
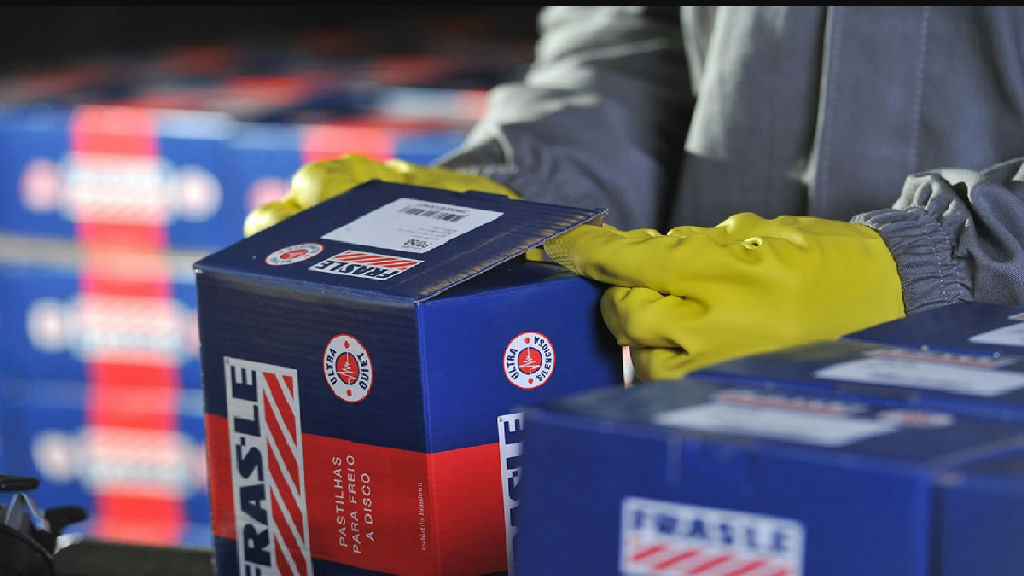
Fundada em 1954 como Indústria Francisco Stedile & Cia., a Frasle consolidou-se como uma das líderes mundiais na fabricação de componentes para sistemas de freio. Com um valor de mercado próximo a R$ 6,3 bilhões, a empresa possui uma estrutura robusta, operando fábricas no Brasil, Estados Unidos, Índia e China, além de uma ampla rede de distribuição global.
A trajetória de internacionalização da companhia começou em 1969, com exportações para o Paraguai, e se intensificou nas décadas seguintes com a entrada nos mercados americano e argentino. Atualmente, a empresa é uma peça-chave do grupo Randoncorp, sendo reconhecida por fornecer componentes para diversos modais, desde veículos leves até aeronaves, além de ser parceira técnica em competições como a Stock Car.
Oportunidades no setor de autopeças
Apesar da cautela com a Frasle, o JP Morgan mantém recomendação de compra para três empresas do setor, destacando o potencial de valorização em um horizonte de longo prazo. Entre as preferidas estão a Tupy (TUPY3) e a Iochpe-Maxion (MYPK3), que se destacam pela forte presença no exterior.
A Tupy, que possui cerca de 60% de sua receita vinda de mercados internacionais, tem preço-alvo de R$ 23, com potencial de alta de 38% até o final de 2027. Já a Iochpe-Maxion, focada na fabricação de rodas e componentes estruturais, é vista como uma beneficiada direta da retomada do ciclo de veículos pesados na América do Norte, com preço-alvo de R$ 13 e potencial de alta de 40%.
Para investidores que buscam um upside mais agressivo, a Marcopolo (POMO4) aparece com o maior potencial de valorização na cobertura do banco, estimado em 69%, com preço-alvo de R$ 7 para o fechamento de 2027. Para mais análises sobre o mercado financeiro e o desempenho das empresas listadas na bolsa, continue acompanhando o ConexRS, seu portal de informação relevante e contextualizada.
Fonte: seudinheiro.com