O mercado de milho no Brasil atravessa um momento de cautela e ajustes. A trajetória de preços do cereal tem sido fortemente influenciada pela dinâmica externa, especialmente pelo desempenho da commodity na Bolsa de Chicago. Recentemente, o contrato de dezembro encerrou a semana com uma queda expressiva de 3,42%, um movimento que repercutiu diretamente nas cotações internas, onde o vencimento na B3 para novembro fechou cotado a R$ 68,70 por saca, recuando 4,10%.
Essa desvalorização não se restringe aos contratos futuros. No mercado físico, a realidade é de preços pressionados, com a referência na região do Triângulo Mineiro situando-se em R$ 64,57 por saca. O cenário reflete uma combinação de fatores macroeconômicos e logísticos que desafiam a competitividade do grão nacional frente aos concorrentes globais.
Competitividade e o cenário de exportação
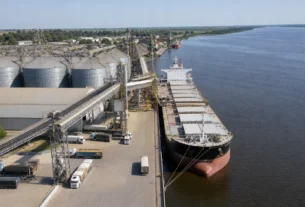
A perda de espaço do milho brasileiro no mercado internacional é um dos pontos centrais da atual conjuntura. Com as cotações em Chicago em patamares mais baixos, somadas a um real que oscila frente ao dólar e prêmios de exportação enfraquecidos, o produto nacional tem encontrado dificuldades para competir. Em diversos destinos, o milho norte-americano tem chegado com um custo final mais atrativo, o que reduz a demanda externa pelo grão produzido no Brasil.
Como consequência direta, o excedente de oferta permanece no mercado interno. Compradores, especialmente os grandes consumidores, demonstram estar bem abastecidos e não apresentam pressa em novas negociações. Do outro lado, produtores têm se mostrado dispostos a aceitar condições mais flexíveis de preço e prazo para garantir o escoamento da safra, embora a demanda interna por parte das usinas de etanol de milho e do setor de proteína animal continue mantendo um patamar de consumo firme.
Perspectivas da Conab e o fator climático
A atenção do setor volta-se agora para os dados oficiais. A Companhia Nacional de Abastecimento (Conab) prepara a divulgação do primeiro levantamento da safra 2026/27, que trará as estimativas iniciais para o milho verão e a segunda safra. O ritmo acelerado do plantio da soja tem sido um ponto positivo, permitindo uma janela mais favorável para a sucessão de culturas e reduzindo os riscos associados ao cultivo fora do período ideal.
Apesar do otimismo com o cronograma, o clima permanece como uma variável de risco. Regiões como o noroeste de Mato Grosso ainda carecem de umidade mais consistente. Além disso, as previsões meteorológicas indicam precipitações abaixo da média para partes do território brasileiro entre dezembro e o verão, um fator que, caso se confirme, pode restringir a oferta e oferecer suporte aos preços no médio prazo.
Influência dos estoques nos Estados Unidos
O mercado global segue atento aos relatórios do Departamento de Agricultura dos Estados Unidos (USDA). A divulgação recente de dados que elevaram a produtividade, a produção e os estoques norte-americanos acima das expectativas do mercado foi o estopim para a pressão baixista observada em Chicago. Embora o viés de curto prazo permaneça negativo, parte dos analistas mantém o ceticismo quanto a esses números, acreditando em revisões para baixo em relatórios futuros.
Além disso, o comportamento dos agricultores norte-americanos, que têm optado por reter parte da produção, atua como um limitador para quedas mais acentuadas. No Brasil, o câmbio continua sendo o principal motor de volatilidade. Com o segundo turno das eleições presidenciais marcado para 25 de outubro, as oscilações do dólar, aliadas a indicadores econômicos globais como o índice de inflação ao consumidor (CPI) dos EUA, ditarão o ritmo dos negócios nas próximas semanas.
O ConexRS segue acompanhando de perto os desdobramentos do agronegócio e os impactos das variáveis econômicas na mesa do brasileiro e na rentabilidade do produtor. Nosso compromisso é levar até você uma análise fundamentada, mantendo o leitor sempre bem informado sobre os temas que movem o país. Continue conosco para as próximas atualizações do mercado.
Fonte: canalrural.com.br