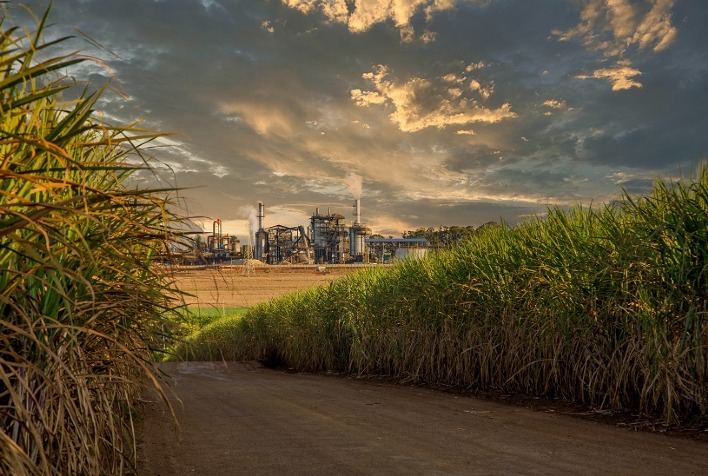
As usinas de cana-de-açúcar do Centro-Sul do Brasil atravessam um período de forte aperto financeiro e projetam fechar a safra 2026/27, com encerramento previsto para março, com a menor margem Ebitda dos últimos dez anos. Dados divulgados por uma análise setorial apontam que o indicador deve recuar para 23%, ficando abaixo dos 26% registrados em 2025/26 e dos 29% alcançados em 2024/25, pressionado diretamente pela desvalorização dos preços médios do açúcar e do etanol nos mercados.
O levantamento detalha um cenário de retração operacional e orçamentária que afeta diretamente o planejamento estratégico das agroindústrias do setor sucroenergético, exigindo cortes drásticos em aportes de capital e reavaliação de cronogramas de expansão industrial em várias regiões produtoras.
Retração nos investimentos e corte de projetos
Com menor geração de caixa e despesas elevadas com a manutenção das lavouras, as empresas do setor optaram por frear os desembolsos em expansão industrial e novos projetos estruturantes. A projeção aponta que o investimento médio em bens de capital deve sofrer uma queda expressiva de 23,4%, atingindo R$ 59 por tonelada de cana processada.
A retração nos investimentos totais do setor é estimada em 15,5%, somando R$ 20,2 bilhões no período. Entre as iniciativas que precisaram ser adiadas pelas companhias estão ampliações de plantas de moagem, novas fábricas de açúcar e a implementação de unidades voltadas à produção de biogás e biometano, além da desaceleração nas negociações de fusões e aquisições.
Projeções de preços e impacto na rentabilidade
A queda na rentabilidade decorre principalmente da desvalorização das commodities nas bolsas e no mercado interno. A estimativa aponta que o preço médio do açúcar bruto VHP em reais registre uma baixa de 12,9% na safra 2026/27, enquanto o etanol hidratado deve apresentar um recuo de 8,6% em relação ao ciclo anterior.
Apesar de o cálculo já incorporar uma reação recente nas cotações e o comportamento cambial após o período eleitoral, a pressão sobre as receitas se mantém firme. Por outro lado, recursos essenciais voltados à renovação dos canaviais, fundamentais para garantir a sustentabilidade agrícola da moagem, devem registrar alta de 7,8% no período.
Aumento da alavancagem e perspectivas futuras
A combinação de menor geração de caixa e taxas de juros elevadas impacta diretamente o endividamento das companhias. A relação entre dívida líquida e Ebitda deve subir para 2,5 vezes na safra atual, avançando em relação às 2 vezes computadas em 2025/26 e à 1,5 vez registrada em 2024/25, uma tendência já visível nos balanços trimestrais.
Especialistas do mercado financeiro pontuam que, embora a alavancagem preocupe, o setor iniciou este ciclo com uma estrutura de capital mais equilibrada do que em crises anteriores. Caso as cotações internacionais mantenham uma trajetória de recuperação, o Itaú BBA projeta um reaquecimento gradual para o ciclo 2027/28, com expectativa de margens mais favoráveis, embora a cautela com os juros altos continue norteando as decisões corporativas.