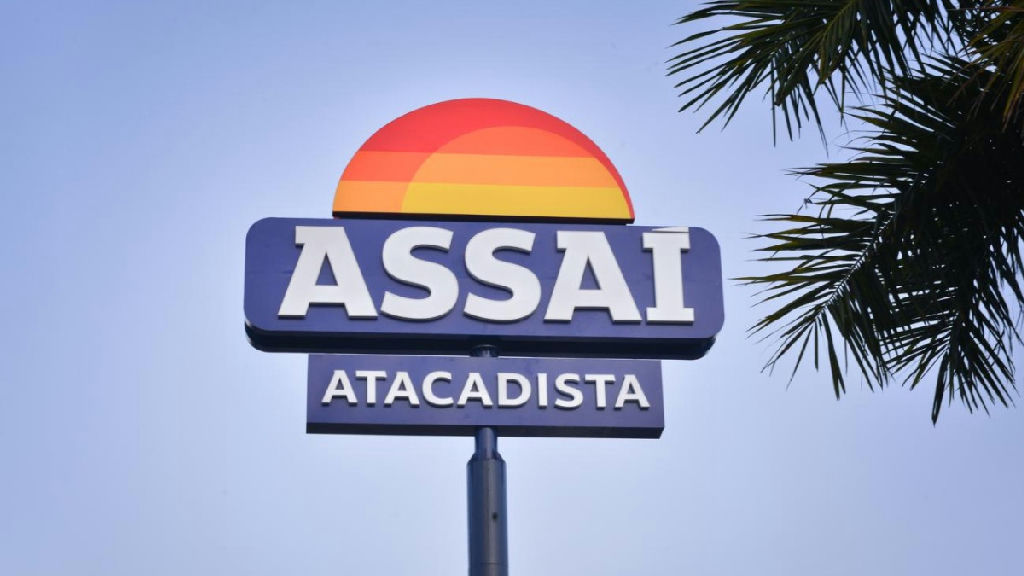
O Assaí (ASAI3) anunciou um movimento estratégico que altera a dinâmica de suas operações em São Paulo. A rede de atacarejo fechou a aquisição de 18 postos de combustíveis localizados em suas próprias unidades, em uma transação que pode atingir o valor de R$ 80 milhões. A iniciativa busca transformar a experiência do consumidor, oferecendo conveniência ao permitir que o cliente abasteça o veículo enquanto realiza suas compras.
A estrutura do negócio prevê um desembolso de R$ 40 milhões condicionado à aprovação do Conselho Administrativo de Defesa Econômica (Cade), além de R$ 35 milhões no fechamento da transação e até R$ 5 milhões em earn-out. Apesar do anúncio, a operação efetiva sob gestão do Assaí está programada para iniciar apenas em 31 de julho de 2027. O movimento ocorre em um momento em que a companhia busca capturar uma fatia maior do orçamento familiar, aproveitando um tráfego estimado de 20 milhões de veículos por mês em seus estacionamentos.
Análise estratégica e visão do mercado financeiro
A recepção do mercado foi cautelosa, refletindo as incertezas sobre a entrada da varejista em um segmento de margens estreitas e alta complexidade operacional. Enquanto o Assaí aposta na fidelização e no aumento do tempo de permanência do cliente, analistas divergem sobre o impacto real nos resultados financeiros da empresa.
O Itaú BBA mantém recomendação de outperform (equivalente a compra), com preço-alvo de R$ 12,00 para 2027. Para o banco, a aquisição é uma avenida de crescimento que pode diluir custos fixos. Em um cenário otimista, a expansão para 100 postos poderia gerar um Ebitda incremental entre R$ 66 milhões e R$ 110 milhões, fortalecendo a posição competitiva da rede no varejo alimentar.
Por outro lado, instituições como o J.P. Morgan e o Banco Safra adotaram uma postura neutra. O J.P. Morgan destaca que o impacto imediato é pequeno, representando menos de 0,5% do valor de mercado da companhia. Já o Safra avalia a transação como positiva e dentro do esperado, ressaltando que o montante de R$ 80 milhões é modesto frente aos R$ 2 bilhões em créditos tributários que o Assaí está monetizando atualmente.
Desafios operacionais e concorrência
A estratégia de integrar postos de combustíveis ao varejo não é consenso. Enquanto a XP Investimentos mantém recomendação de compra, com preço-alvo de R$ 13,00, ela alerta para os desafios regulatórios e operacionais inerentes ao setor de combustíveis. A casa reforça que o ganho principal é de natureza estratégica, focado na fidelidade do cliente e no indicador de vendas mesmas lojas (SSS).
Em contrapartida, o Citi mantém recomendação neutra com viés de risco alto, fixando o preço-alvo em R$ 9,50. O banco argumenta que o setor de combustíveis opera com margens baixas e que a lógica estratégica é questionável, citando que concorrentes diretos, como o GPA, optaram por desinvestir desse mercado recentemente. Segundo o Citi, a alavancagem financeira da empresa sofrerá apenas uma alteração marginal com a nova aquisição.
O mercado segue monitorando como o Assaí irá gerir essa nova vertical de negócios até o prazo de implementação em 2027. Para investidores, o cenário exige atenção aos próximos passos da companhia e à capacidade de execução em um ambiente de juros elevados. Continue acompanhando o ConexRS para se manter informado sobre as movimentações do mercado financeiro e as principais notícias que impactam o seu bolso com credibilidade e análise aprofundada.
Para mais detalhes sobre o setor, consulte a análise completa disponível em Seu Dinheiro.
Fonte: seudinheiro.com