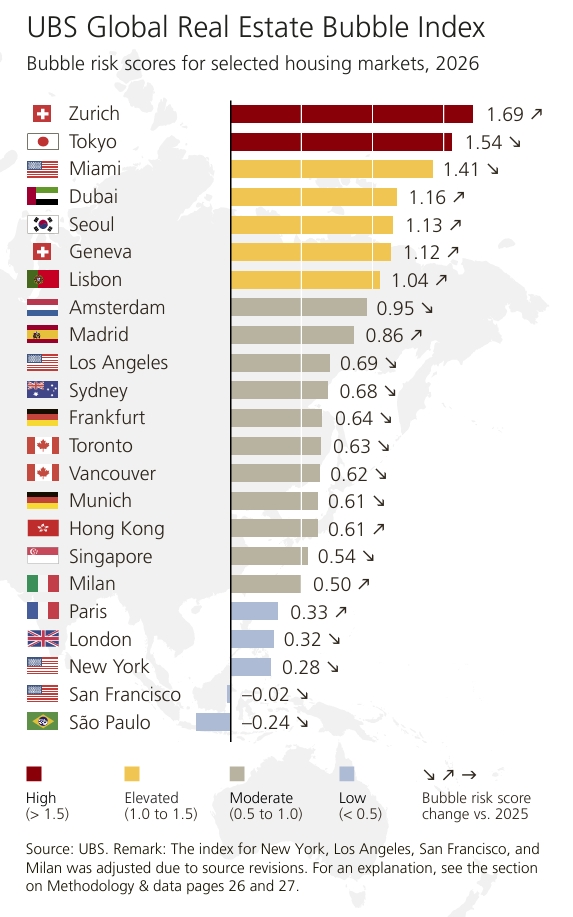
Para quem aguarda uma queda drástica nos preços dos imóveis em São Paulo na esperança de um estouro de bolha, a realidade apresentada pelo mercado global é de frustração. O mais recente UBS Global Real Estate Bubble Index 2026 revela que a capital paulista apresenta um dos menores riscos de bolha imobiliária entre as 23 grandes metrópoles analisadas, com um índice de -0,24. O cenário indica que, embora o acesso à moradia seja um desafio, o mercado local não opera sob a ameaça de uma correção abrupta de valores.
O levantamento coloca São Paulo em uma posição distinta de cidades como Zurique, Tóquio e Miami, que lideram o ranking de risco elevado. Enquanto nessas localidades o mercado exibe sinais de superaquecimento, a capital paulista mantém preços cerca de 25% abaixo do pico registrado em 2014, quando ajustados pela inflação. Desde 2022, o setor tem operado com relativa estagnação, sem grandes oscilações que justifiquem o temor de uma bolha.
A barreira da acessibilidade financeira
Se o risco de bolha é baixo, por que a casa própria parece cada vez mais distante para o paulistano? A resposta reside na affordability, ou acessibilidade financeira. O estudo aponta que o custo dos imóveis, quando cruzado com a renda média dos trabalhadores, revela uma disparidade significativa. Em São Paulo, um trabalhador qualificado do setor de serviços precisa de cerca de sete anos de rendimentos integrais para adquirir um apartamento de 60 metros quadrados próximo ao centro.
Esse cenário é agravado pelo ambiente macroeconômico. As elevadas taxas de juros encarecem o crédito imobiliário, tornando o financiamento proibitivo para grande parte da classe média que não é contemplada por programas habitacionais populares. O impacto é global: segundo o UBS, o trabalhador médio consegue hoje bancar um terço a menos de espaço residencial do que conseguia em 2021, antes da escalada dos juros ao redor do mundo.
Equilíbrio entre compra e locação
O mercado de locação em São Paulo também reflete essa pressão. Os preços dos aluguéis na cidade subiram 30% desde 2022, o que alterou a dinâmica de escolha entre alugar ou comprar. Atualmente, o custo de adquirir um imóvel — que engloba juros, manutenção, impostos e depreciação — está praticamente equiparado ao custo de pagar um aluguel mensal na capital paulista.
Essa paridade coloca São Paulo em um grupo de cidades onde a decisão de compra deve ser analisada com cautela, considerando o custo de oportunidade do capital. Em metrópoles como Hong Kong, o cenário é oposto: o custo de compra supera o de aluguel em mais de 80%, tornando a locação uma alternativa financeiramente mais racional para a maioria da população. Para entender mais sobre as tendências que moldam o seu bolso e o cenário econômico atual, continue acompanhando o ConexRS, onde trazemos análises aprofundadas e dados essenciais para sua tomada de decisão.
Fonte: seudinheiro.com