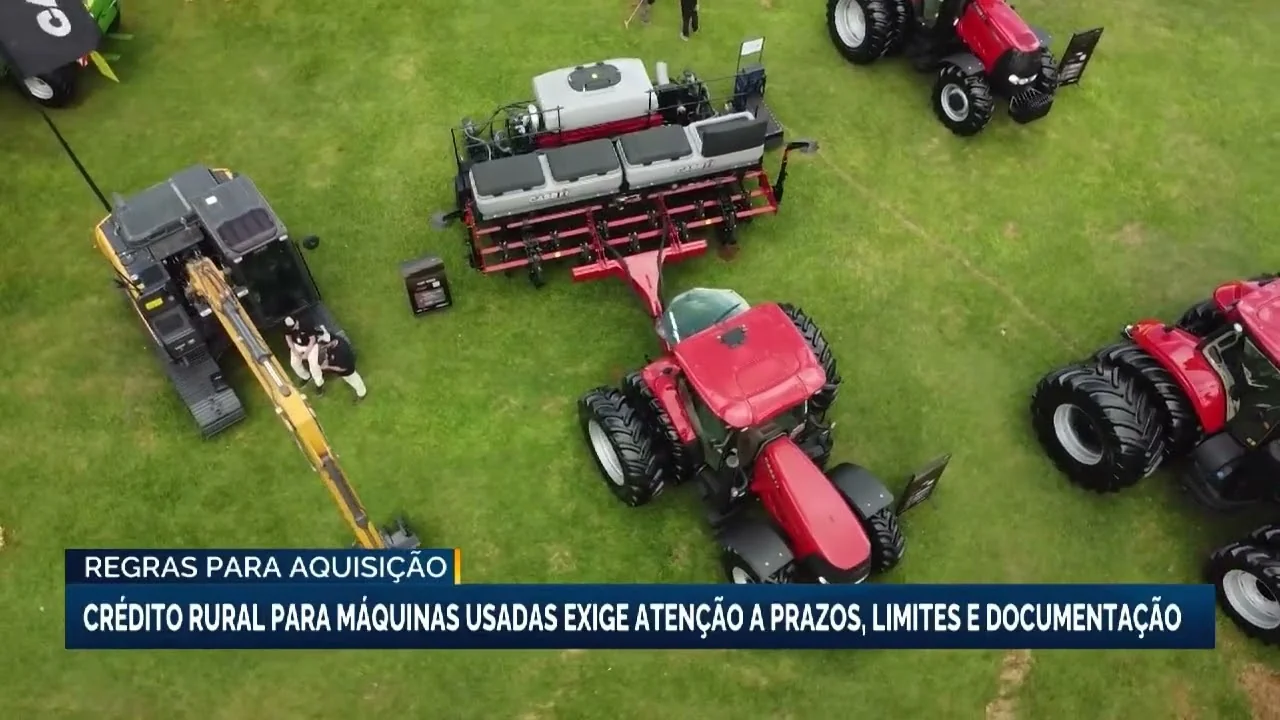
A compra de máquinas e equipamentos agrícolas seminovos representa uma alternativa recorrente no campo para produtores que buscam renovar a frota com investimentos menores ou obter entrega imediata do maquinário. Contudo, ao recorrer às linhas de crédito rural disponibilizadas pelo sistema financeiro, os agricultores enfrentam regramentos específicos, prazos diferenciados e exigências burocráticas que divergem substancialmente das operações voltadas a itens novos.
Apesar de o financiamento de seminovos ser amplamente aceito por instituições públicas e privadas, a concessão dos recursos passa por uma análise detalhada do risco de crédito. Essa cautela visa proteger a saúde financeira do produtor e garantir a liquidez das garantias apresentadas aos bancos ao longo da vigência do contrato.
Limites financeiros e prazos reduzidos no financiamento usado
Diferente do financiamento de maquinários zero-quilômetro, que costuma contar com prazos estendidos de quitação e cobertura de parcela expressiva do valor do bem, as linhas para utilitários usados impõem condições mais rigorosas. A depreciação natural e a necessidade de manutenção constante fazem com que os agentes financeiros adotem margens de risco mais conservadoras.
Entre as principais características dessa modalidade estão os prazos de amortização mais curtos e os limites de financiamento reduzidos em relação ao preço total de avaliação. Enquanto um equipamento novo pode ter o pagamento diluído em muitos anos, a versão seminova tem seu período de quitação vinculado ao teto de vida útil estipulado pela instituição financeira. Segundo orientações do Ministério da Agricultura e Pecuária, o alinhamento correto das propostas de financiamento no crédito agrícola é fundamental para garantir a eficiência dos investimentos produtivos no campo.
Documentação e checagem técnica antes da assinatura
Para aprovar a operação, os bancos exigem comprovação detalhada da origem e das condições do bem. A checagem do limite de idade do equipamento figura como um dos critérios iniciais mais rigorosos aplicados pelas instituições, impedindo que máquinas com desgaste excessivo sejam aceitas como garantia contratual.
A regularização da documentação é outro requisito indispensável durante a fase de análise da proposta. O produtor interessado deve apresentar os registros que atestem a cadeia de propriedade do bem, notas fiscais e comprovantes de histórico. Inconsistências na numeração do chassi, no motor ou na identificação do registro podem interromper o fluxo de aprovação do crédito, atrasando o planejamento do plantio ou da colheita.
Análise de gravames e proteção jurídica na transação
A etapa de verificação prévia, realizada antes da conclusão do negócio de compra e venda, é crucial para prevenir litígios e perdas financeiras. O comprador precisa averiguar minuciosamente se sobre a máquina incidem pendências judiciais, penhoras ou registros de alienação fiduciária resultantes de dívidas anteriores não quitadas pelo antigo detentor.
A checagem de gravames e a obtenção de certidões negativas do vendedor asseguram que o bem possa ser transferido e alienado legalmente à nova instituição financiadora. Esse levantamento detalhado é a garantia final para uma transação transparente, permitindo que o produtor rural utilize o crédito de maneira segura e sem sobressaltos jurídicos no futuro.