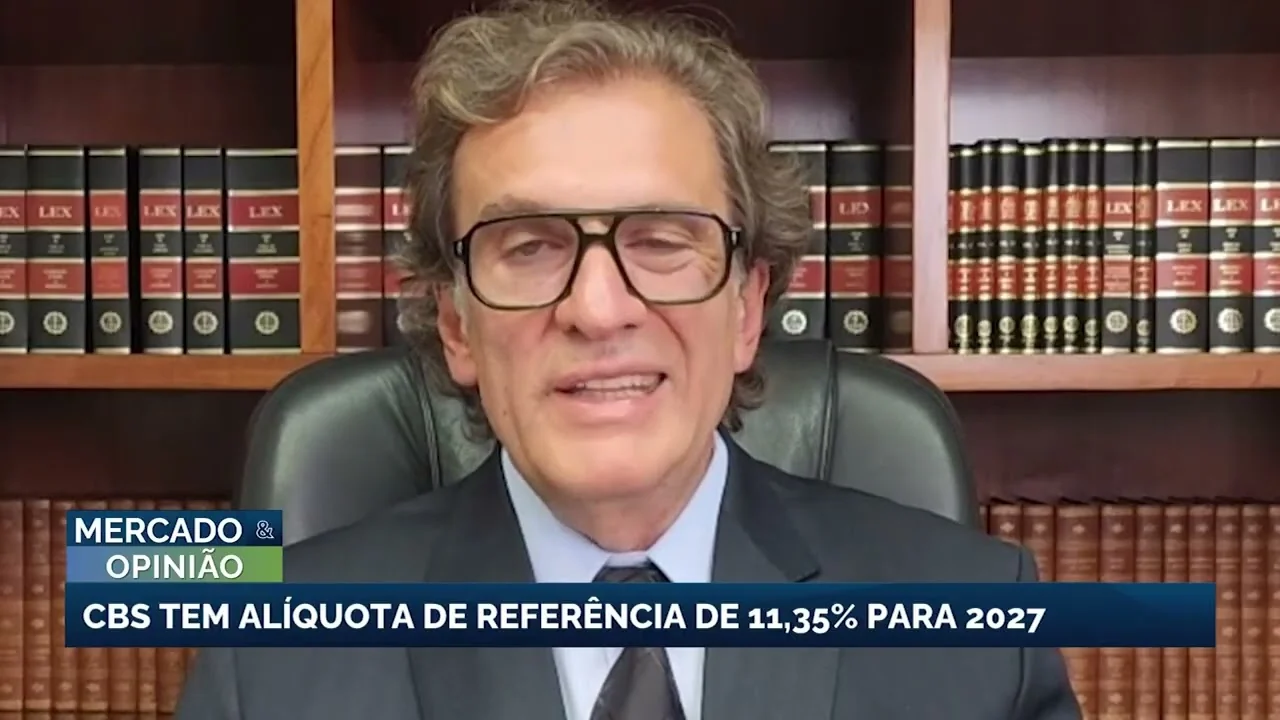
A alíquota de referência da Contribuição sobre Bens e Serviços (CBS) para o ano de 2027 foi fixada em 11,35% pelo Tribunal de Contas da União (TCU). Com a chancela da corte de contas, a matéria seguiu diretamente para análise do Senado, órgão que dispõe de prazo regimental até o dia 15 de dezembro para estabelecer a taxa definitiva por meio de resolução oficial.
Caminhos da reforma tributaria
A decisão unânime adotada pelo colegiado do TCU representa um marco expressivo nas discussões sobre a reestruturação dos impostos no país. A nova marca fiscal estipulada passa a integrar o centro das atenções de empresários, economistas e operadores do direito, reacendendo debates profundos sobre a incidência de tributos nas cadeias produtivas nacionais.
Projecoes e reflexos financeiros
- A alíquota nominal bruta para o lucro real salta de 9,25% para 11,35%, gerando alta de 23%.
- Empresas no regime de lucro presumido ficam sujeitas ao patamar de 3,65%.
- O Imposto sobre Bens e Serviços (IBS) deve alcançar cerca de 23%, somando uma carga de 34,40%.
Comparativo com o cenario internacional
Diante dos novos percentuais projetados, o Brasil caminha para ocupar uma posição de destaque entre as economias com maior tributação incidente sobre o consumo geral. O patamar nacional ultrapassa o verificado em nações europeias tradicionais, a exemplo da Inglaterra e da Dinamarca, cujas taxas padrão alcançam, respectivamente, 20% e 25%.
Apelos por revisao e cautela empresarial
Entidades representativas de diversos setores produtivos já manifestam preocupação com a complexidade regulatória em curso. Segundo levantamento setorial, o volume de normas fiscais editadas gera apreensão quanto à segurança jurídica necessária para a adaptação corporativa, reforçando a exigência de planejamento estratégico rigoroso por parte dos contribuintes afetados em canalrural.com.br.