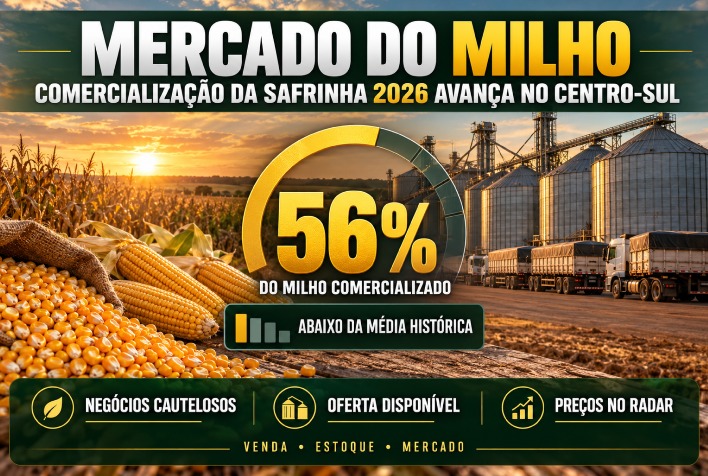
A comercialização do milho da segunda safra, popularmente conhecida como safrinha, atingiu 56% da produção prevista no Centro-Sul do Brasil até o início de outubro de 2026. O dado, apurado pela consultoria Safras & Mercado, revela um cenário de cautela por parte dos produtores rurais, que mantêm o ritmo de vendas ligeiramente superior ao registrado no mesmo período de 2025, mas ainda aquém do esperado quando comparado ao histórico dos últimos cinco anos.
Ritmo de vendas e o peso da média histórica
O percentual atual de 56% supera por uma margem estreita os 55,8% observados em outubro do ano passado. Contudo, ao analisar a média histórica do quinquênio, que se situa em 62,9%, percebe-se um déficit de 6,9 pontos percentuais. Esse distanciamento da média reflete um mercado que, embora ativo, demonstra hesitação, possivelmente influenciado por incertezas quanto à formação de preços futuros e pela logística de escoamento da safra.
Para o Centro-Sul, a estimativa de produção considerada pela consultoria é de 98,188 milhões de toneladas. O volume é inferior à safra anterior, que totalizou 100,807 milhões de toneladas, o que coloca uma pressão adicional sobre a estratégia de venda dos produtores, que buscam o melhor momento para garantir margens de lucro em um cenário de oferta ajustada.
Disparidades regionais no Centro-Sul
O comportamento das vendas não é uniforme entre os estados que compõem o Centro-Sul. Mato Grosso, o principal polo produtor da região, lidera o volume de negócios com 63,4% da produção já comercializada. Em contrapartida, Minas Gerais apresenta o ritmo mais lento, com apenas 36,6% da safra negociada até o momento.
Entre esses dois extremos, o cenário se distribui da seguinte forma:
- Goiás e Distrito Federal: 50,3%
- Paraná: 49,8%
- Mato Grosso do Sul: 49,7%
- São Paulo: 40,6%
Cenário no Matopiba
A região do Matopiba — composta por Maranhão, Tocantins, Piauí e Bahia — apresenta uma dinâmica distinta. A comercialização atingiu 60,5% de uma produção estimada em 8,244 milhões de toneladas. Embora o ritmo esteja 5,8 pontos percentuais abaixo do registrado em outubro de 2025 (66,3%), o desempenho atual ainda supera significativamente a média histórica dos últimos cinco anos, que é de 42,8%.
Dentro deste bloco, a Bahia se destaca com 68,1% da produção já comprometida. O Maranhão segue com 65,7%, enquanto o Piauí registra 57,5%. O Tocantins, com 48,8%, fecha a lista como o estado com o menor avanço nas negociações dentro da região.
O mercado de grãos segue sob monitoramento constante, com produtores e empresas de logística ajustando suas expectativas conforme o avanço da colheita e as oscilações de preços. O ConexRS acompanha de perto os desdobramentos do agronegócio brasileiro, trazendo análises fundamentadas e dados atualizados para que você compreenda os impactos econômicos que movimentam o campo e chegam à mesa do consumidor. Continue conosco para mais informações sobre o setor.
Fonte: portaldoagronegocio.com.br