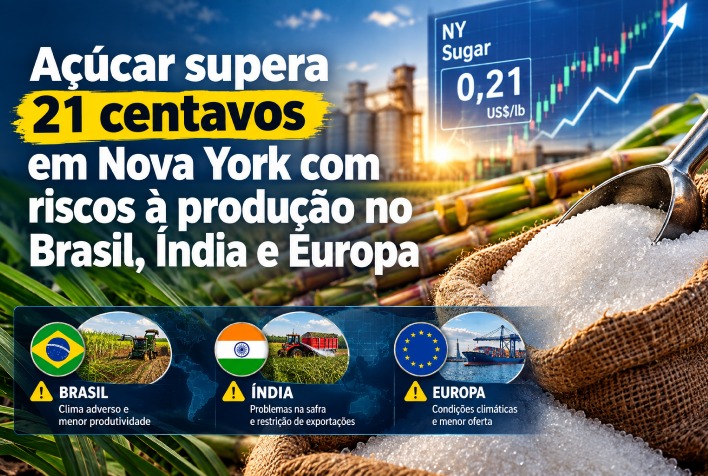
O mercado global de commodities agrícolas vive um momento de tensão com a escalada nos preços do açúcar. No início de outubro de 2026, o contrato com vencimento para março de 2027 superou a marca de 21 centavos de dólar por libra-peso na Bolsa de Nova York. A valorização, que marca uma mudança significativa em relação à média de 17,91 centavos registrada em setembro, reflete uma combinação de especulação financeira e preocupações reais com a quebra de safra em três dos maiores polos produtores do mundo: Brasil, Índia e Europa.
O cenário é monitorado de perto por analistas, como aponta o Agro Mensal de outubro de 2026, divulgado pela Consultoria Agro do Itaú BBA. O documento destaca que a alta é sustentada por uma forte participação de fundos especulativos, que atingiram uma posição líquida comprada de 212,6 mil contratos — o maior patamar em mais de três anos. Essa exposição torna o mercado extremamente sensível a qualquer notícia que sugira restrições na oferta global.
Desafios climáticos e produtivos no Centro-Sul brasileiro
No Brasil, o principal motor da produção mundial, o clima tem sido o grande vilão. As chuvas atípicas, associadas ao fenômeno El Niño, têm dificultado severamente a moagem no Centro-Sul. Na primeira quinzena de setembro, a região produziu 2,1 milhões de toneladas de açúcar, o menor volume para o período em sete anos. Usinas paulistas chegaram a relatar a perda de oito a dez dias de operação, um impacto direto na capacidade de escoamento.
O processamento de cana atingiu 30,2 milhões de toneladas, um número que remete ao cenário de 2015, quando um El Niño intenso também comprometeu o setor. Para o futuro, a consultoria pondera que, embora a capacidade industrial do Centro-Sul seja estimada em 46 milhões de toneladas, o volume efetivamente realizado dependerá do ritmo da moagem e da estratégia de destinação da cana entre açúcar e etanol.
Crise de oferta na Índia e na Europa
A situação internacional não oferece alívio. Na Índia, a Associação dos Fabricantes de Açúcar e Bioenergia (ISMA) reportou estoques finais de apenas 3,8 milhões de toneladas em 30 de setembro de 2026, o nível mais baixo em mais de uma década. O Departamento de Agricultura dos Estados Unidos (USDA) reduziu sua projeção para a safra indiana 2026/27 em 4,1 milhões de toneladas, fixando-a em 29,5 milhões.
Na Europa, o impacto foi igualmente severo. Ondas de calor e períodos de seca prolongada forçaram uma revisão drástica nas expectativas de produtividade. A projeção de rendimento agrícola caiu de 77,7 toneladas por hectare, previstas em junho, para 67,4 toneladas. Consequentemente, a estimativa de produção do bloco foi reduzida de 13 milhões para 12,6 milhões de toneladas, reforçando o desequilíbrio na oferta global.
Descompasso entre mercado futuro e demanda física
Apesar da euforia nas bolsas de valores, o mercado físico apresenta um comportamento distinto. A demanda global mostra-se pouco dinâmica, o que tem limitado os prêmios do açúcar brasileiro exportado por Santos. Dados indicam que o açúcar FOB Santos registrou um desconto médio de 42 pontos em setembro, enquanto as exportações brasileiras recuaram 17% na comparação anual. Na China, um dos maiores compradores globais, as importações entre janeiro e agosto também apresentaram queda de 14%.
O mercado segue em compasso de espera, observando a evolução climática e as decisões governamentais na Índia sobre restrições de exportação. Para o leitor do ConexRS, o acompanhamento desses indicadores é essencial para compreender como as mudanças climáticas e as políticas de comércio exterior impactam diretamente a economia global e, eventualmente, os preços internos. Continue acompanhando nosso portal para análises aprofundadas sobre os principais temas do agronegócio e do cenário econômico nacional.
Fonte: portaldoagronegocio.com.br