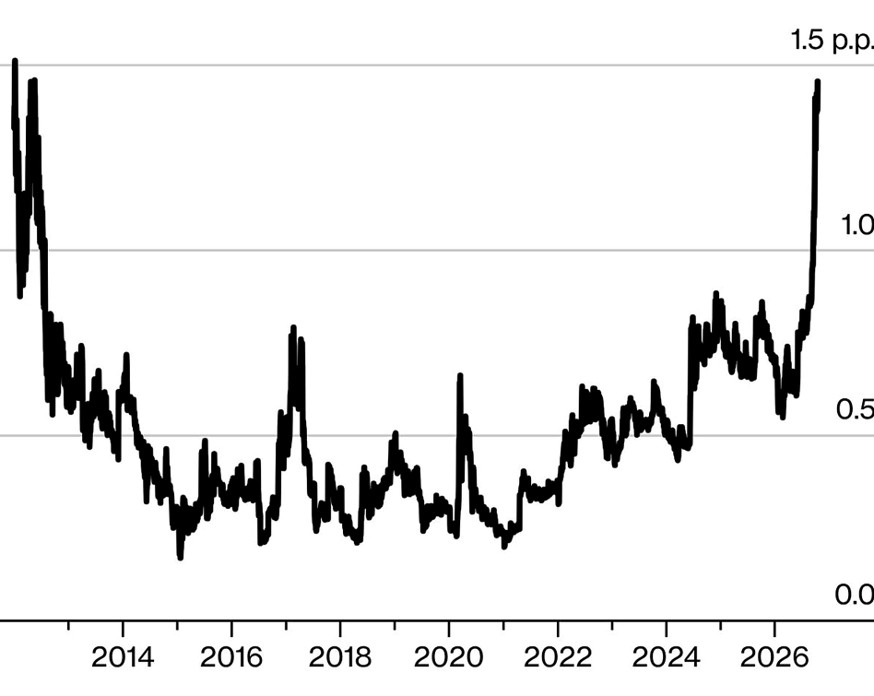
Uma crise fiscal raramente se anuncia com um decreto de insolvência. Na prática, ela ganha espaço de forma sutil, exigindo que o governo emita mais dívida, enquanto os investidores passam a cobrar juros mais elevados e a restringir as margens de manobra da política econômica. Na França, esse movimento assumiu contornos dramáticos nos últimos dias, com a forte pressão sobre os títulos públicos caminhando lado a lado com o descontentamento generalizado nas ruas.
No fim de semana, cerca de 550 mil pessoas participaram de protestos contra o custo de vida e a deterioração dos serviços públicos. Embora a maior parte das manifestações tenha ocorrido de forma pacífica, atos de violência e depredação intensificaram a tensão política e colocaram o primeiro-ministro Sébastien Lecornu sob forte escrutínio público, justamente em um momento crítico de negociação orçamentária.
A conta não aparece apenas nas ruas
O governo precisa responder às demandas sociais em um cenário de Assembleia Nacional fragmentada e de negociações duras para um orçamento mais restritivo voltado para 2027. A magnitude do problema fica evidente quando se observa a dívida pública, que se mantém próxima de 120% do Produto Interno Bruto (PIB). A proposta em debate prevê cerca de 43 bilhões de euros em medidas de contenção de déficit, mas sua validação política permanece incerta.
De um lado, os mercados cobram disciplina rígida para continuar financiando o Estado a custos administráveis. De outro, a população exige proteção urgente contra a inflação e a perda acentuada do poder de compra. Esse impasse restringe severamente a capacidade do executivo de conciliar ambas as frentes, evidenciando que a confiança dos investidores na sustentabilidade da dívida é o pilar que evita turbulências ainda maiores nos rendimentos dos papéis soberanos.
Inflação e política monetária ampliam o desafio
A dinâmica dos juros reflete diretamente as expectativas para as taxas definidas pelos bancos centrais, a inflação futura e o prêmio de prazo exigido para emprestar recursos por períodos prolongados. Se a alta de preços demora a ceder, o Banco Central Europeu encontra menos espaço para flexibilizar a política monetária, agravando a pressão sobre os rendimentos de longo prazo e encarecendo o crédito para toda a economia.
Até o momento, os dados oficiais não apontam uma fuga generalizada de capitais ou um colapso nos leilões de dívida da Zona do Euro. No entanto, o diferencial de juros entre os títulos franceses e alemães de dez anos voltou a subir, aproximando-se de 1,5 ponto percentual. Esse spread funciona como um termômetro sensível do risco específico atribuído à condução fiscal da França dentro do bloco europeu.
O problema ultrapassou as fronteiras francesas
A pressão sobre as contas públicas deixou de ser um caso isolado e passou a afetar diferentes economias avançadas. Na Europa, países como Espanha e Grécia registraram um desempenho mais resiliente em 2025, enquanto potências como Alemanha e Reino Unido lidam com óbices persistentes de competitividade industrial, inflação resistente e restrições orçamentárias severas.
Fora do continente europeu, os Estados Unidos enfrentam um desafio análogo com um déficit federal expressivo e despesas correntes elevadas, o que impulsiona a necessidade constante de emissão de novos títulos do Tesouro. Saiba mais sobre os reflexos globais dessa dinâmica e acompanhe as análises exclusivas publicadas pelo ConexRS.
Continue navegando pelo ConexRS para acompanhar diariamente as principais análises sobre economia global, mercados financeiros e os desdobramentos que impactam diretamente o seu planejamento financeiro. Nossa equipe trabalha continuamente para trazer informações apuradas, sem sensacionalismo e com total compromisso com a clareza e a relevância editorial.
Fonte: seudinheiro.com