A reforma tributária promete transformar profundamente a dinâmica financeira das redes de franquias no país, mas os reflexos dessa mudança não serão homogêneos. Enquanto as franqueadoras enfrentam um cenário de alta na tributação sobre taxas e royalties, os franqueados precisam recalcular a rota para decidir entre manter o modelo tradicional ou buscar alternativas que otimizem a carga de impostos.
O cerne dessa divergência reside na própria estrutura operacional de cada elo do negócio. As marcas franqueadoras concentram grande parte de sua receita na prestação de serviços e no suporte, tendo na mão de obra especializada um custo expressivo que não gera créditos tributários no novo sistema. Em contrapartida, a maior parcela dos franqueados atua diretamente no varejo, atendendo ao consumidor final.
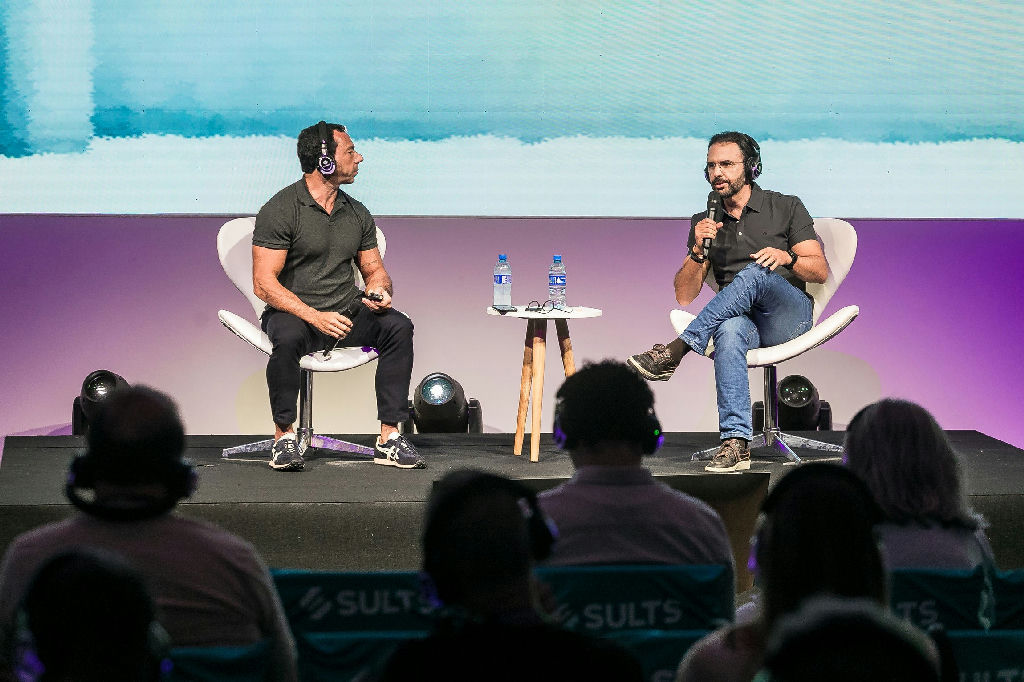
Esses e outros desdobramentos foram debatidos detalhadamente durante um painel da ABF CON 2026, evento promovido pela Associação Brasileira de Franchising na Ilha de Comandatuba, na Bahia. O encontro reuniu nomes como Natan Baril, diretor jurídico da ABF, e Elmo Pinheiro, diretor jurídico da rede Giraffas, para analisar os desafios regulatórios que se aproximam com a transição para o novo modelo fiscal brasileiro.
desafios estruturais para as franqueadoras
Para as franqueadoras, a cobrança incidente sobre royalties e taxas de franquia tende a passar por uma elevação expressiva ao longo do cronograma de transição. Como a folha de pagamento e os gastos com equipe representam os insumos fundamentais dessas operações, o setor aponta uma desvantagem central: esses custos com pessoal não geram créditos de CBS e IBS para compensação fiscal.
A modelagem financeira do setor projeta aumentos progressivos na carga tributária sobre essas rubricas essenciais. A própria Associação Brasileira de Franchising estima acréscimos recorrentes na receita das marcas ao longo dos próximos anos, o que exigirá revisões contratuais profundas e um planejamento estratégico rigoroso por parte das franqueadoras para evitar perdas expressivas de margem.
Além da pressão sobre os custos operacionais, o debate jurídico e empresarial em torno da reforma aponta para a necessidade de reavaliar contratos de locação e fundos cooperados de propaganda. O objetivo é coordenar toda a rede para absorver o impacto sem comprometer a competitividade das marcas no mercado nacional.
o dilema dos franqueados entre regimes tributários
Do lado da ponta operacional, a decisão mais urgente envolve o enquadramento fiscal. Atualmente, a grande maioria dos franqueados do varejo brasileiro opera sob as regras do Simples Nacional, modelo que unifica o recolhimento de tributos em uma única guia, mas que limita o aproveitamento de créditos gerados na cadeia de suprimentos.
Para solucionar esse impasse, surge a discussão sobre o uso do modelo híbrido. Essa modalidade permite que o franqueado mantenha parte dos tributos no sistema simplificado, mas retire a Contribuição sobre Bens e Serviços e o Imposto sobre Bens e Serviços para recolhimento em separado, viabilizando a tomada de créditos sobre despesas como aluguéis e aquisição de equipamentos.
No entanto, especialistas alertam que a migração não é universalmente vantajosa. Franqueados focados exclusivamente no modelo de atendimento direto ao consumidor final muitas vezes encontram maior vantagem econômica na permanência do Simples tradicional, já que pessoas físicas não possuem a capacidade de creditar tributos ao longo da cadeia de consumo.
impacto nos fornecedores e no fluxo de caixa
A reorganização fiscal também redefine a escolha de parceiros e fornecedores estratégicos. Com a nova lógica de compensação, contratar empresas enquadradas no regime regular ou no Lucro Real passa a ser um diferencial competitivo para gerar créditos de IBS e CBS, tornando a eficiência tributária um critério tão relevante quanto o preço na hora da compra.
Outro ponto crítico levantado por especialistas do setor é a implementação do mecanismo de retenção automática de tributos nas liquidações de vendas. A extinção do intervalo financeiro tradicional entre o recebimento da receita e o pagamento efetivo das guias fiscais exigirá adaptação intensa na gestão do capital de giro de centenas de unidades em todo o território nacional.