O prazo para a entrega da Declaração do Imposto sobre a Propriedade Territorial Rural (DITR) referente ao exercício de 2026 encerra-se impreterivelmente às 23h59min59s do dia 30 de setembro, no horário de Brasília. Com a proximidade do vencimento, produtores rurais de todo o país enfrentam o desafio de conciliar dados ambientais e fiscais, especialmente após as mudanças legislativas recentes que impactaram a forma como a área tributável é calculada.
Convergência entre dados ambientais e fiscais
A entrada em vigor da Lei nº 14.932/2024 trouxe uma mudança significativa ao permitir o uso do Cadastro Ambiental Rural (CAR) como base para a apuração da área tributável do imóvel. Embora a medida busque simplificar o processo, ela exige que o contribuinte realize uma conferência minuciosa para evitar inconsistências entre o que é declarado ao fisco e o que consta nos registros ambientais e fundiários.
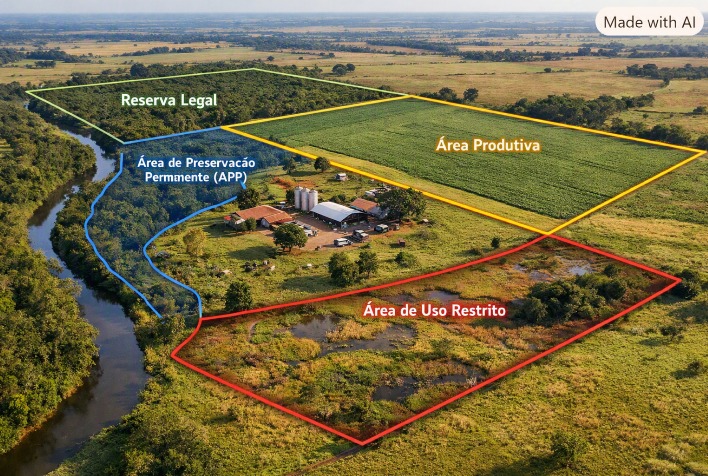
Especialistas alertam que a simples existência de divergências entre a matrícula do imóvel, o Certificado de Cadastro de Imóvel Rural (CCIR) e o CAR não configura, por si só, um erro. No entanto, o produtor deve estar preparado para justificar essas variações, garantindo que as áreas declaradas como não tributáveis — como as de preservação permanente ou reserva legal — estejam devidamente amparadas por documentação técnica sólida.
Desafios na gestão documental do produtor
A complexidade do cenário atual reside no fato de que cada registro possui finalidades e cronologias distintas. Como o CAR muitas vezes aguarda validação pelos órgãos ambientais, informações sobre limites e metragens podem sofrer alterações ao longo do tempo. Esse intervalo entre o cadastro e a análise técnica gera um ambiente de incerteza para o preenchimento da DITR.
Para Luiza Lyra, advogada tributária do CSA Advogados, a recomendação é clara: a revisão conjunta de todos os documentos é indispensável antes da transmissão da declaração. Confrontar os dados do Cadastro de Imóveis Rurais (Cafir) e do Cadastro Nacional de Imóveis Rurais (CNIR) com as informações ambientais ajuda a identificar precocemente pontos que exigem correção ou fundamentação técnica robusta.
Segurança jurídica e prevenção de multas
A possibilidade de revisões futuras, caso haja alteração na delimitação de áreas após a entrega da declaração, reforça a necessidade de organização. O produtor deve manter um arquivo atualizado contendo os comprovantes do CAR, documentos de propriedade e todos os levantamentos técnicos que serviram de base para o cálculo do imposto.
Manter a documentação organizada não apenas facilita a conformidade com a Receita Federal, mas também protege o produtor contra questionamentos futuros. Com o encerramento do prazo em 30 de setembro, a orientação é priorizar a conferência das áreas excluídas da tributação, garantindo que a extensão informada esteja em total consonância com as normas vigentes do ITR.
Continue acompanhando o ConexRS para se manter informado sobre as atualizações que impactam o agronegócio e a economia brasileira. Nosso compromisso é levar até você uma análise aprofundada e contextualizada dos fatos que movem o setor produtivo.
Fonte: portaldoagronegocio.com.br