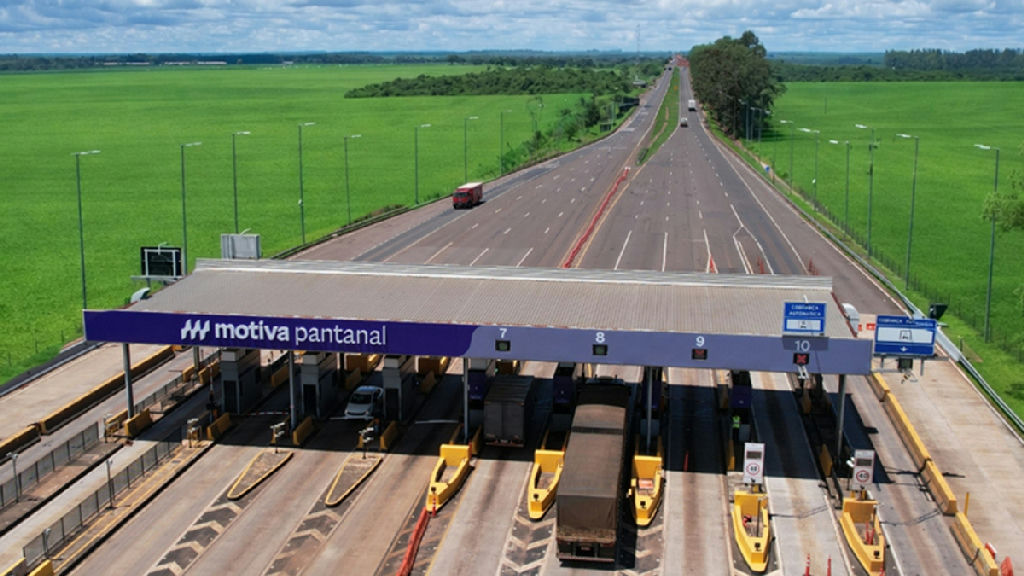
Quem costuma pegar estrada em feriados prolongados sabe que o horário da partida muda tudo. Sair mais cedo garante pista livre, enquanto deixar para depois resulta em filas nos pedágios e trânsito lento. Essa dinâmica ilustra o momento recente vivido pela Motiva (MOTV3) no mercado financeiro.
Para o banco Citi, o trecho mais tranquilo da viagem para os papéis da maior operadora de rodovias pedagiadas do país ficou para trás. Após a forte valorização recente impulsionada pelas eleições, a instituição financeira decidiu cortar a recomendação dos papéis de compra para neutra.
O terceiro trimestre de 2026 apresentou um fluxo de tráfego mais fraco nas rodovias operadas pela companhia. Além disso, o banco revisou para baixo as perspectivas para o Produto Interno Bruto (PIB), o que acabou moderando as projeções de lucro da concessionária.
Em contrapartida, o preço-alvo da antiga CCR subiu de R$ 16,60 para R$ 20,40. O reajuste para cima ocorreu principalmente devido à trajetória de queda dos juros, utilizada nos cálculos dos fluxos de caixa de todos os contratos de concessão até o vencimento.
Apesar de manter uma visão otimista sobre os fundamentos e a gestão da empresa, o Citi apontou que o forte avanço da ação reduziu a margem para novos ganhos expressivos. Atualmente, o retorno real estimado é de 8,2% ao ano, ficando muito próximo dos juros reais oferecidos pelos títulos públicos.
Essa proximidade estreita a vantagem para o investidor assumir os riscos associados à renda variável em vez de optar por aplicações governamentais mais seguras. A estrutura financeira da empresa também desempenha um papel central nessa avaliação de mercado.
Considerada uma boa pagadora, a Motiva possui uma alavancagem inferior à de seus concorrentes diretos no setor rodoviário. Com a venda da divisão de aeroportos prevista para render bilhões em caixa no terceiro trimestre de 2026, esse indicador deve recuar ainda mais.
Contudo, com as taxas de juros em patamares menores, a vantagem competitiva de trocar dívidas antigas por novas opções mais baratas perde força. Paralelamente, os aditivos contratuais de ativos como SPVias e AutoBAn enfrentam atrasos e revisões decorrentes da descompressão nas taxas de juros.
O relatório do banco também destaca os principais fatores de risco que podem impactar a performance da companhia na bolsa. Entre eles estão decisões governamentais desfavoráveis, eventuais falhas no cumprimento de metas de retorno e alta nos custos de insumos essenciais.
Desde a reestruturação societária, o foco estratégico da empresa tem sido a eficiência operacional e a otimização dos ativos atuais. Para mais detalhes sobre os movimentos do setor, consulte a cobertura completa no Seu Dinheiro.